《中国上市公司市值分析月度报告(2026年10月)》
中国上市公司市值分析月度报告
(2026年10月)
发布
课题指导:杨之曙、迟永胜
课题负责人:赵梓婷
课题组成员:刘晓宁 秦小崴 王浩轩 唐楠 张一章 王恬 叶子
数据来源:Wind、iFind、清华证研院
说明:本报告基于上交所、深交所、北交所的上市公司分析。因报告时间仓促,部分指标还在研发,当前报告如有不妥之处,请后台留言多提宝贵意见,谢谢。
2026年11月3日,由清华大学全球证券市场研究院(简称“清华证研院”“研究院”)中国上市公司市值研究团队(简称“市值团队”)完成的《中国上市公司市值分析月度报告(2026年10月)》正式发布。本次为第二十四次发布月度报告,报告概述了2026年10月中国上市公司的市值整体情况,并依据相关维度对上市公司市值进行多角度分析。
重要结论
报告重要结论如下:
截至2026年10月31日,中国A股市场整体呈现深度回调的运行态势。上市公司总数为5577家,总市值为100.06万亿元,较9月份(111.50万亿元)减少11.43万亿元(-10.25%);流通市值87.95万亿元,较9月减少8.90万亿元(-9.19%)。市场平均市盈率与市净率分别为19.14和1.624,较9月份分别下降8.91%和9.71%,估值指标随市值回落同步压缩。市值结构呈现“重心下移、尾部扩张”的调整格局:1万亿以上公司7家,较9月减少1家;1000亿~10000亿公司133家,较9月减少26家;500亿~1000亿公司171家,较9月减少36家;100亿~500亿公司1268家,较9月减少155家;50亿~100亿公司1291家,较9月减少112家;20亿~50亿公司2080家,较9月增加89家;20亿以下公司627家,较9月增加246家。100亿以下公司共3998家,约占所有上市公司的71.69%,较9月上升3.94个百分点,整体市值重心继续下移,小市值公司占比进一步回升。分市场板块看,上交所主板市值占比50.13%,保持主导地位;各板块普遍回落,其中上交所科创板跌幅最大达22.29%,深交所创业板(-18.45%)、深交所主板(-11.31%)、北交所(-11.08%)紧随其后,上交所主板跌幅较小(-3.07%)。行业方面,电子类以16.53%的A股市值占比蝉联首位,市值较9月下降24.64%;银行类市值12.02万亿元,较9月上升5.44%,占比12.02%;石油石化(+13.51%)、食品饮料(+5.58%)、银行(+5.44%)市值涨幅居前。从地域分布看,广东、浙江、江苏三省的上市公司数量最多,分别为907家、756家和742家;北京、广东、上海三地的总市值领先。贵州、北京两地上市公司市值上涨,涨幅分别为7.04%、0.80%,为各省份中仅有的两个上涨地区。企业属性方面,民营企业总市值38.24万亿元,占比38.27%;国有企业总市值合计45.93万亿元,占比45.96%,继续保持领先,且领先优势由1.55个百分点进一步扩大至7.69个百分点。头部公司中,按总市值(含A、B、H股)排名的前20家入围门槛约为6700亿元,超万亿公司达12家,其中国企占据主导;工商银行以2.95万亿元重回榜首,长鑫科技以2.84万亿元退居第二,若按A股(不含B、H股)口径,长鑫科技则继续保持A股总市值榜首。市值管理实践持续推进,截至2026年10月,累计977家公司公告建立市值管理制度,338家公司建立估值提升计划。当月分红实施事件254起,实施分红总金额2642.95亿元;并购事件102件、并购金额262.90亿元,数量同比下降55.07%、金额同比上升25.53%;净减持金额158.35亿元,较上月明显收窄。对比海外,美国上市公司总市值达103.18万亿美元,较9月份环比下降2.48%,较去年同比上升13.10%。其市值高度集中于通讯服务(32.82%)、金融(15.25%)及医疗保健(9.83%)行业。以A股总市值统计,2026年10月国内总体证券化率为71.37%,其中18个城市证券化率超过100%,北京市、遵义市2个城市超过300%。
主要内容
《中国上市公司市值分析月度报告(2026年10月)》,由清华大学全球证券市场研究院中国上市公司市值管理研究团队编制,报告分别从上市公司市值总体情况、上市公司主要市场板块分析、上市公司市值行业分析、上市公司市值省域分析、上市公司市值公司属性分析、上市公司市值Top20分析、上市公司市值管理制度、分红、员工持股、股权激励、公司增持与回购事件分析、并购事件分析、美国上市公司市值情况和证券化率分析等领域进行了解读。注:除有特殊说明外,本报告市值默认为A股(含限售股)市值,不含B、H股等。
(一)上市公司市值总体情况方面
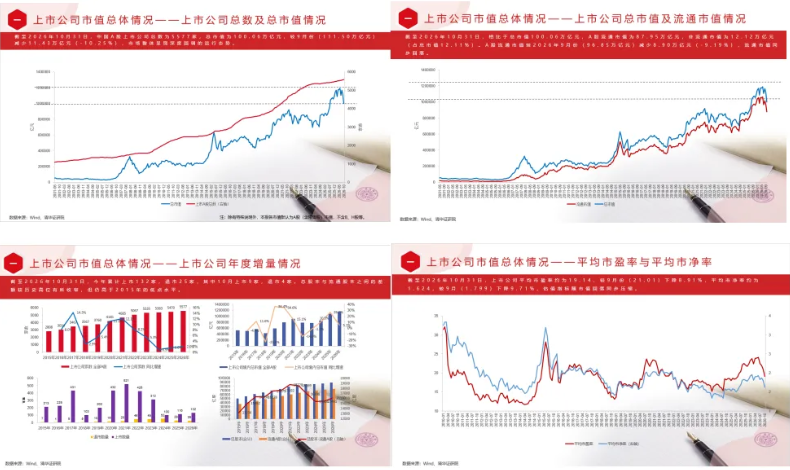
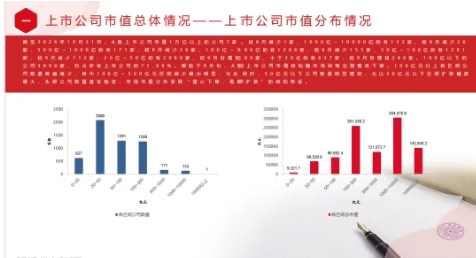
报告显示,截至2026年10月31日,中国A股上市公司总数为5577家,总市值为100.06万亿元,较9月份(111.50万亿元)减少11.43万亿元(-10.25%),市场整体呈现深度回调的运行态势。相比于总市值100.06万亿元,A股流通市值为87.95万亿元,非流通市值为12.12万亿元(占总市值12.11%)。A股流通市值较2026年9月份(96.85万亿元)减少8.90万亿元(-9.19%),流通市值同步回落。今年累计上市132家,退市25家,其中10月上市9家,退市4家。总股本与流通股本之间的差额较历史高位有所收窄,但仍高于2015年的低点水平。上市公司平均市盈率约为19.14,较9月份(21.01)下降8.91%,平均市净率约为1.624,较9月(1.799)下降9.71%,估值指标随市值回落同步压缩。A股上市公司市值1万亿以上的公司7家,较9月减少1家,1000亿~10000亿的有133家,较9月减少26家,500亿~1000亿的有171家,较9月减少36家,100亿~500亿的有1268家,较9月减少155家,50亿~100亿的有1291家,较9月减少112家,20亿~50亿的有2080家,较9月份增加89家,小于20亿的有627家,较9月份增加246家。100亿以下的公司3998家,约占所有上市公司的71.69%。相较于9月份,A股上市公司市值结构随市场回落出现整体下移。100亿元以上各区间公司数量普遍减少,其中100亿~500亿元区间减少最为明显;与此同时,50亿元以下公司数量明显增加,尤以20亿元以下区间扩张幅度最大,头部公司数量基本稳定,市场市值分布呈现“重心下移、尾部扩张”的结构特征。
(二)上市公司市值主要市场板块分析方面
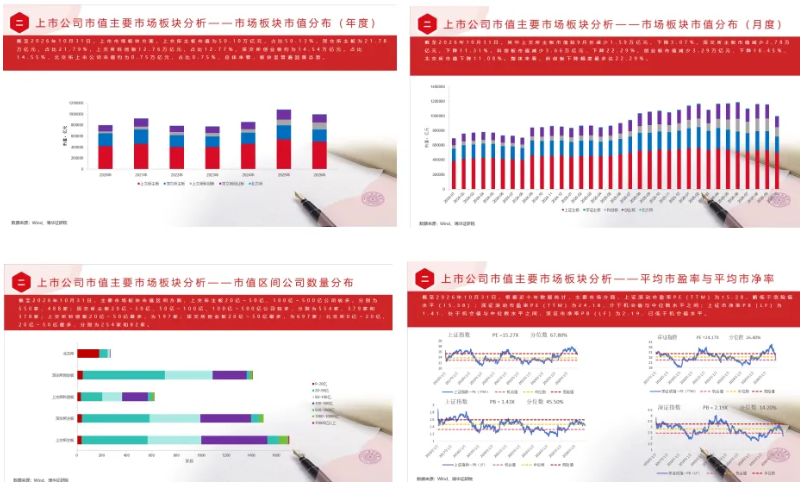
上市市场板块方面,上交所主板市值为50.10万亿元,占比50.13%,深交所主板为21.78万亿元,占比21.79%,上交所科创板12.76万亿元,占比12.77%,深交所创业板约为14.54万亿元,占比14.55%,北交所上市公司市值约为0.75万亿元,占比0.75%,总体来看,板块呈普遍回落态势。其中上交所主板市值较9月份减少1.59万亿元,下降3.07%,深交所主板市值减少2.78万亿元,下降11.31%,科创板市值减少3.66万亿元,下降22.29%,创业板市值减少3.29万亿元,下降18.45%,北交所市值下降11.08%。整体来看,科创板下降幅度最多达22.29%。主要市场板块市值区间方面,上交所主板20亿~50亿、100亿~500亿公司较多,分别为550家、488家;深交所主板20亿~50亿、50亿~100亿、100亿~500亿公司较多,分别为554家、379家和378家;上交所科创板20亿~50亿最多,为197家;深交所创业板20亿~50亿最多,为697家;北交所0亿~20亿、20亿~50亿最多,分别为254家和82家。根据近十年数据统计,主要市场方面,上证滚动市盈率PE(TTM)为15.28,略低于危险值水平(15.38);深证滚动市盈率PE(TTM)为24.18,介于机会值与中位数水平之间;上证市净率PB(LF)为1.41,处于机会值与中位数水平之间,深证市净率PB(LF)为2.19,已低于机会值水平。
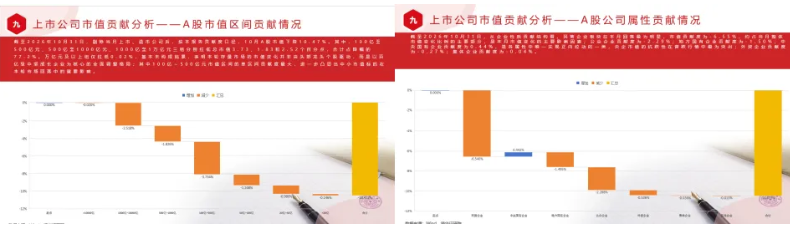
剔除当月上市、退市公司后,按本报告贡献度口径,10月A股市值下降10.47%。其中,100亿至500亿元、500亿至1000亿元、1000亿至1万亿元三组分别拉低总市值3.73、1.83和2.52个百分点,合计占降幅的77.2%。万亿元及以上组仅拉低0.02%,基本未构成拖累,表明本轮存量市场的市值变化并非由头部龙头个股驱动,而是以百亿级中坚成长企业为核心的全面调整格局;其中100亿~500亿元市值区间的单区间贡献度最大,进一步凸显出中小市值标的在本轮市场回落中的重要影响。从企业性质贡献结构看,民营企业板块在本月回落最为明显,市值贡献度为-6.55%,约占当月整体市值变化比例的主要部分,是本月市值变化的主要影响因素;公众企业贡献度为-2.29%;地方国有企业贡献度为-1.50%;中央国有企业贡献度为0.44%,是各属性中唯一实现正向拉动的一类,央企市值的抗跌性在普跌行情中最为突出;外资企业贡献度为-0.27%;集体企业贡献度为-0.04%。
(三)上市公司市值行业分析方面
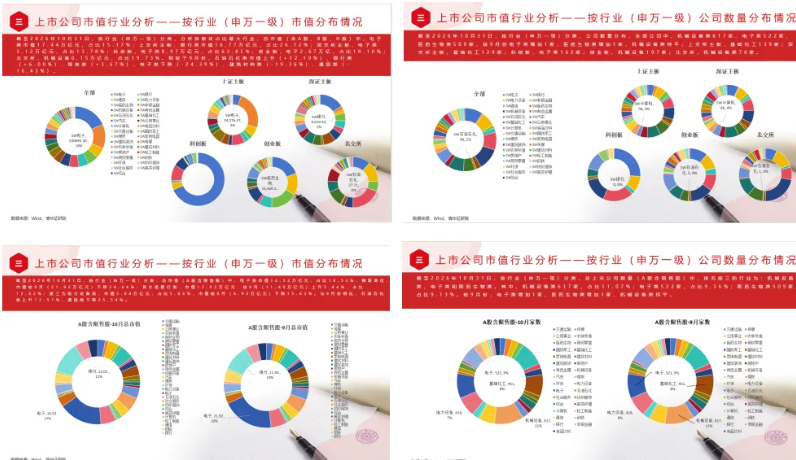
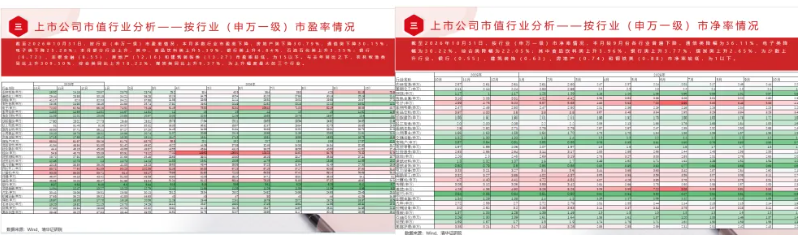
按行业(申万一级)分类,分析各板块占比最大行业,总市值(含A股、B股、H股)中,电子类市值17.44万亿元,占比15.17%;上交所主板,银行类市值16.77万亿元,占比26.72%;深交所主板,电子类3.12万亿元,占比13.78%;科创板,电子类8.97万亿元,占比63.85%;创业板,电子2.67万亿,占比18.10%;北交所,机械设备0.15万亿元,占比19.73%。相较于9月份,石油石化类市值上升(+12.19%)、银行类(+6.00%)、煤炭类(+3.67%),电子类下降(-24.39%)、建筑材料类(-19.36%)、通信类(-16.43%)。按行业(申万一级)分类,公司数量分布,全部公司中,机械设备类617家、电子类522家、医药生物类509家,较9月份电子类增加1家、医药生物类增加1家,机械设备类持平;上交所主板,基础化工139家;深交所主板,基础化工129家;科创板,电子类162家;创业板,机械设备197家;北交所,机械设备类76家。按行业(申万一级)分类,总市值(A股含限售股)中,电子类市值16.52万亿元,占比16.53%,蝉联首位,市值较9月(21.92万亿元)下降24.64%;其次是银行类,市值12.02万亿元,较9月(11.40万亿元)上升5.44%,占比12.02%;第三为电力设备类,市值5.84万亿元,占比5.84%,市值较9月(6.92万亿元)下降15.63%。与9月份相比,石油石化类上升13.51%,通信类下降25.54%。按行业(申万一级)分类,总上市公司数量(A股含限售股)中,排名前三的行业为:机械设备类、电子类和医药生物类。其中,机械设备类617家,占比11.07%;电子类522家,占比9.36%;医药生物类509家,占比9.13%。较9月份,电子类增加1家、医药生物类增加1家,机械设备类持平。按行业(申万一级)市盈率情况,本月多数行业市盈率下降,房地产类下降30.79%,通信类下降30.15%,电子类下降25.28%;本月部分行业上升,其中,食品饮料类上升5.39%,银行类上升4.84%,石油石化类上升3.55%;银行(6.72)、非银金融(8.55)、房地产(12.16)和建筑装饰类(13.27)市盈率较低,为15以下。与去年同比之下,农林牧渔类同比上升309.50%、综合类同比上升18.22%、煤炭类同比上升9.37%,为上升幅度最大的三个行业。按行业(申万一级)市净率情况,本月较9月份各行业普遍下降,通信类降幅为36.11%,电子类降幅为30.22%,综合类降幅为22.05%;其中食品饮料类上升3.96%,银行类上升3.77%,煤炭类上升2.65%,为少数上升行业。银行(0.55)、建筑装饰(0.63)、房地产(0.74)和钢铁类(0.88)市净率较低,为1以下。
(四)上市公司市值省域分析方面
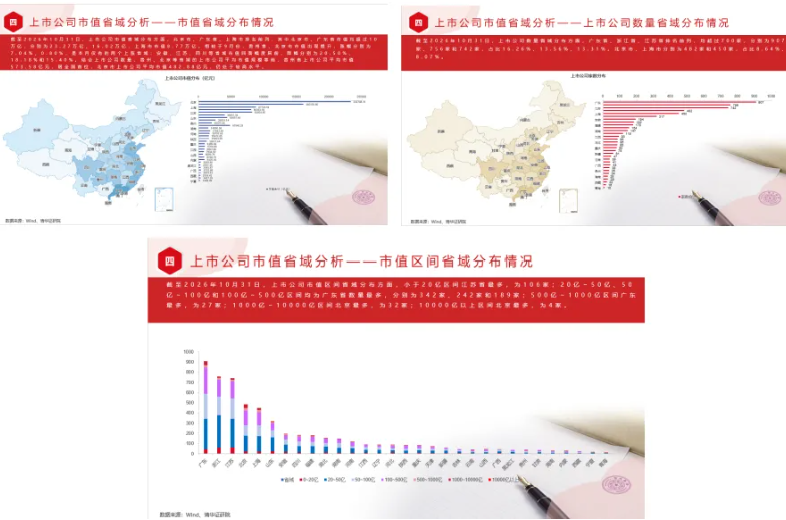
上市公司数量省域分布方面,广东省、浙江省、江苏省排名前列,均超过700家,分别为907家、756家和742家,占比16.26%、13.56%、13.31%。北京市、上海市分别为482家和450家,占比8.64%、8.07%。上市公司市值省域分布方面,北京市、广东省、上海市排名前列,其中北京市、广东省市值均超过10万亿,分别为23.27万亿、16.02万亿,上海市市值8.77万亿。相较于9月份,贵州省、北京市市值出现提升,涨幅分别为7.04%、0.80%,是本月仅有的两个上涨省域;安徽、江苏、四川等省域市值回落幅度居前,降幅分别为20.50%、18.18%和15.40%。结合上市公司数量,贵州、北京等省域的上市公司平均市值规模靠前,贵州省上市公司平均市值573.58亿元,居全国首位,北京市上市公司平均市值482.88亿元,仍处于较高水平。上市公司市值区间省域分布方面,小于20亿区间江苏省最多,为106家;20亿~50亿、50亿~100亿和100亿~500亿区间均为广东省数量最多,分别为342家、242家和189家;500亿~1000亿区间广东最多,为27家;1000亿~10000亿区间北京最多,为32家;10000亿以上区间北京最多,为4家。
(五)上市公司市值公司属性分析方面
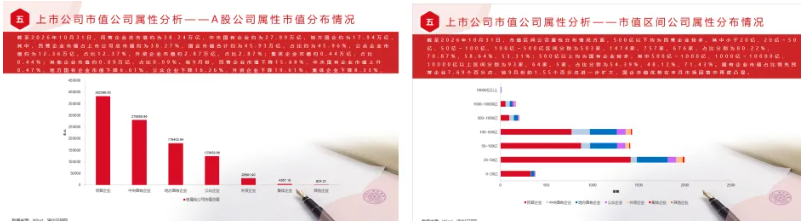
报告显示,截至2026年10月31日,民营企业总市值约为38.24万亿,中央国有企业约为27.99万亿,地方国企约为17.94万亿,其中,民营企业市值占上市公司总市值约为38.27%,国企市值合计约为45.93万亿,占比约为45.96%,公众企业市值约为12.36万亿,占比12.37%,外资企业市值约2.87万亿,占比2.87%;集体企业市值约0.44万亿,占比0.44%;其他企业市值约0.09万亿,占比0.09%。较9月份,民营企业市值下降15.68%,中央国有企业市值上升0.47%,地方国有企业市值下降6.61%,公众企业下降16.26%,外资企业下降19.61%,集体企业下降8.33%,其他企业下降10.00%。市值区间公司属性分布情况方面,500亿以下均为民营企业较多,其中小于20亿、20亿~50亿、50亿~100亿、100亿~500亿区间分别为503家、1474家、757家、676家,占比分别为80.22%、70.87%、58.64%、53.31%;500亿以上均为国有企业较多,其中500亿~1000亿、1000亿~10000亿、10000亿以上区间分别为93家、64家、5家,占比分别为54.39%、48.12%、71.43%。国有企业市值占比领先民营企业7.69个百分点,较9月份的1.55个百分点进一步扩大,国企市值优势在本月市场回落中再度凸显。
(六)上市公司市值Top20情况、热点及涨跌幅情况
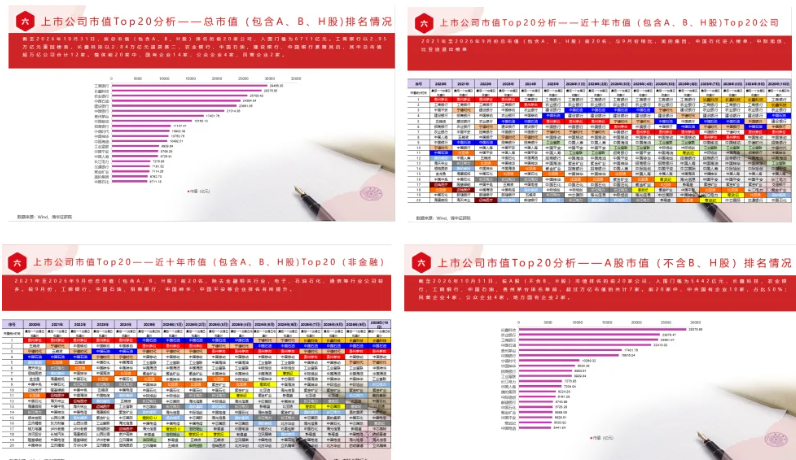
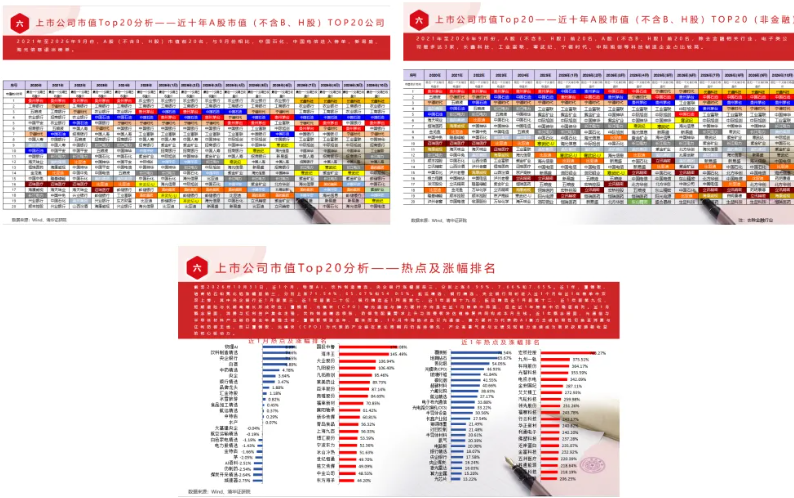
按总市值(包含A、B、H股)排名的前20家公司,入围门槛为6711亿元。工商银行以2.95万亿元重回榜首,长鑫科技以2.84万亿元退居第二,农业银行、中国石油、建设银行、中国银行紧随其后,其中总市值超万亿公司合计12家。整体前20家中,国有企业14家,公众企业4家,民营企业2家。2021年至2026年10月份总市值(包含A、B、H股)前20名,与9月份相比,美的集团、中国石化进入榜单,中际旭创、比亚迪退出榜单。2021年至2026年10月份总市值(包含A、B、H股)前20名,除去金融相关行业,电子、石油石化、通信等行业公司较多。较9月份,工商银行、中国石油、招商银行、中国神华、中国平安等企业排名有所提升。按A股(不含B、H股)市值排名的前20家公司,入围门槛为5442亿元,长鑫科技、农业银行、工商银行、中国石油、贵州茅台排名靠前,超过万亿市值的共计7家。前20家中,中央国有企业10家,占比50%;民营企业4家,公众企业4家,地方国有企业2家。2021年至2026年10月份,A股(不含B、H股)市值前20名,与9月份相比,中国石化、中国电信进入榜单,新易盛、海光信息退出榜单。2021年至2026年10月份,A股(不含B、H股)前20名,除去金融相关行业,电子类公司最多达3家,长鑫科技、工业富联、寒武纪、宁德时代、中际旭创等科技制造企业占比较高。
近1个月,物理AI、饮料制造精选、央企银行涨幅居前三,分别上涨8.99%、7.66%和7.65%。近1年,覆铜板、培育钻石和氮化铝涨幅居前三,分别上涨71.54%、65.67%和54.05%。航运精选、银行精选、央企银行同时进入近1个月和近1年榜单中,其中央企银行近1月居第三、近1年居第二十位,银行精选近1月居第七、近1年居第十九位,航运精选近1月居第十二、近1年居第九位,短期避险与长期高增长形成呼应;覆铜板、光模块(CPO)等光通信与算力硬件方向虽在近1月榜单中降温,但在近1年榜单中仍稳居前列。近1月概念层面,消费与红利资产集体走强,饮料制造精选(7.66%)领涨,白酒(6.89%)、中药精选(4.78%)、品牌龙头(1.88%)、汇金持股(1.18%)、食品加工精选(0.45%)同步跟涨,防御性配置需求上升与消费板块估值修复共同构成本月主线;物理AI(8.99%)亦有较好表现。近1年概念层面,光通信与半导体材料产业链仍是全年最强主线,覆铜板(71.54%)领涨全年,氮化铝(54.05%)、光模块(CPO)(46.93%)、玻璃纤维(41.84%)、磷化铟(41.55%)、超硬材料(40.66%)、六氟化钨(38.65%)、电子布(33.88%)、光电路交换机(OCS)(33.22%)、半导体设备(30.56%)同步大幅上涨,算力硬件与半导体材料产业链全年维持较高景气度;培育钻石(65.67%)、长鑫产业链(27.54%)等方向涨幅榜前20位。整体而言,10月市场热点由以光通信、算力硬件为代表的AI算力主线阶段性切换至消费与红利防御主线,而以覆铜板、光模块(CPO)为代表的产业链在更长周期内仍保持领先,产业高景气度与业绩兑现能力继续成为板块获取超额收益的核心驱动力。
(七)上市公司建立市值管理制度公告及市值管理主要方式情况
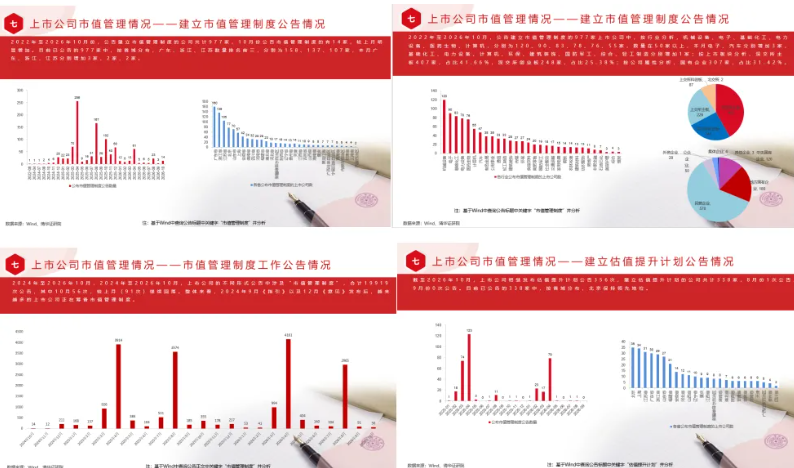
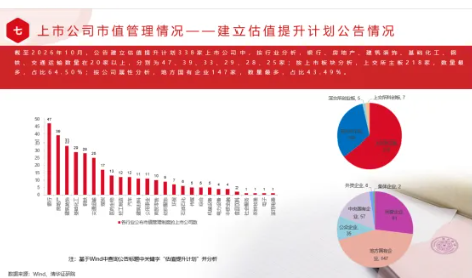
2022年至2026年10月份,公告建立市值管理制度的公司共计977家,10月份公告市值管理制度的有14家,较上月明显增加。目前已公告的977家中,按省域分布,广东、浙江、江苏数量排名前三,分别为158、137、107家,本月广东、浙江、江苏分别增加3家、2家、2家。2022年至2026年10月,公告建立市值管理制度的977家上市公司中,按行业分析,机械设备、电子、基础化工、电力设备、医药生物、计算机,分别为120、90、83、78、76、55家,数量在50家以上,本月电子、汽车分别增加3家,基础化工、电力设备、计算机、环保、建筑装饰、国防军工、综合、轻工制造分别增加1家;按上市板块分析,深交所主板407家,占比41.66%,深交所创业板248家,占比25.38%;按公司属性分析,国有企业307家,占比31.42%。2024年至2026年10月,上市公司的不同形式公告中涉及“市值管理制度”,合计19919次公告,其中10月56次,较上月(91次)继续回落。整体来看,2024年9月《指引》以及12月《意见》发布后,越来越多的上市公司正在筹备市值管理制度。截至2026年10月,上市公司相继发布估值提升计划公告356次,建立估值提升计划的公司共计338家,10月份无新增公告。目前已公告的338家中,按省域分布,北京保持领先地位,为35家;按行业分析,银行、房地产、建筑装饰、基础化工、钢铁、交通运输数量在20家以上,分别为47、39、33、29、28、25家;按上市板块分析,上交所主板218家,数量最多,占比64.50%;按公司属性分析,地方国有企业147家,数量最多,占比43.49%。
上市公司市值管理工具使用情况:
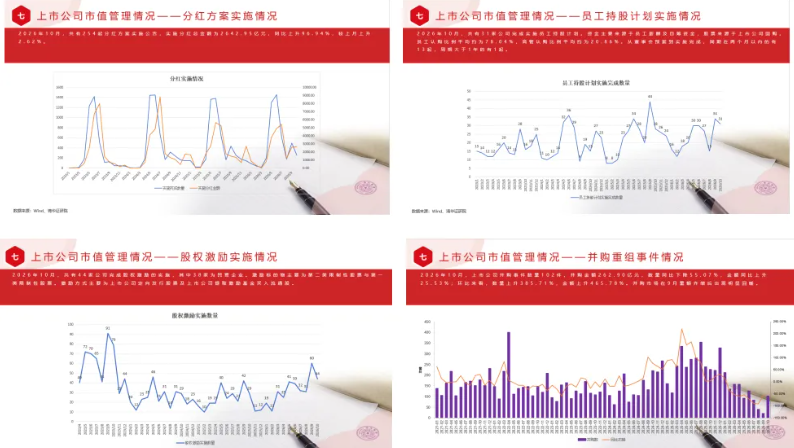
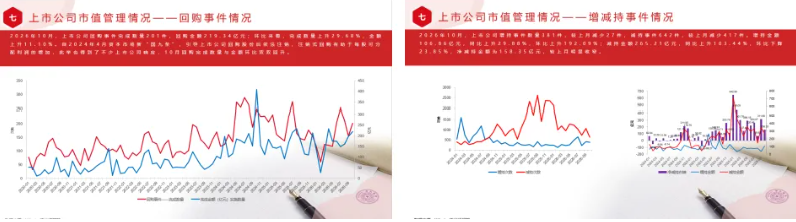
根据Wind内地股票专题统计,2026年10月,共有254起分红方案实施公告,实施分红总金额为2642.95亿元,同比上升96.94%,较上月上升2.62%。2026年10月,共有31家公司完成实施员工持股计划。资金主要来源于员工薪酬及自筹资金,股票来源于上市公司回购。2026年10月,共有44家公司完成股权激励的实施,其中38家为民营企业。激励标的物主要为第二类限制性股票与第一类限制性股票。激励方式主要为上市公司定向发行股票及上市公司提取激励基金买入流通股。2026年10月,上市公司并购事件数量102件,并购金额262.90亿元,数量同比下降55.07%,金额同比上升25.53%;环比来看,数量上升385.71%,金额上升465.78%。并购市场在9月量额齐缩后出现明显回暖。2026年10月,上市公司回购事件完成数量201件,回购金额219.34亿元;环比来看,完成数量上升29.68%,金额上升11.10%。自2024年4月资本市场新“国九条”,引导上市公司回购股份后依法注销,注销式回购有助于每股可分配利润的增加,此举也得到了不少上市公司响应,10月回购完成数量与金额环比双双回升。2026年10月,上市公司增持事件数量381件,较上月减少27件,减持事件642件,较上月减少417件。增持金额106.86亿元,同比上升29.88%,环比上升192.09%;减持金额265.21亿元,同比上升103.44%,环比下降23.85%,净减持金额为158.35亿元,较上月明显收窄。
(八)美国上市公司市值总体情况
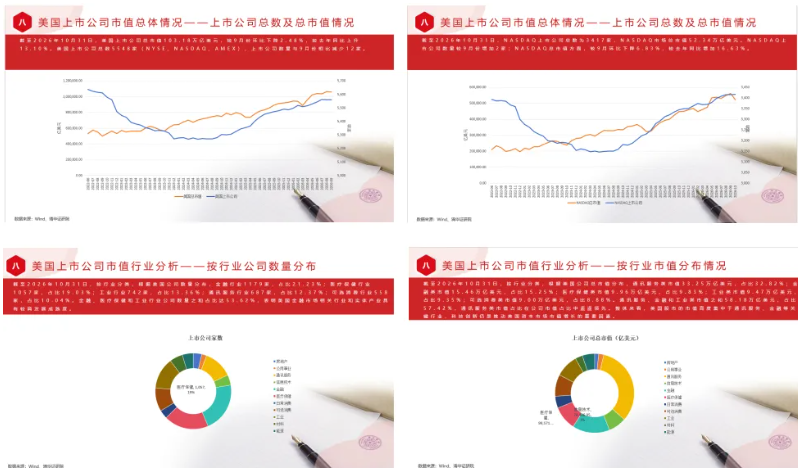
美国上市公司总市值103.18万亿美元,较9月份环比下降2.48%,较去年同比上升13.10%。美国上市公司总数5548家(NYSE、NASDAQ、AMEX),上市公司数量与9月份相比减少12家。NASDAQ上市公司总数为3417家,NASDAQ市场总市值52.34万亿美元。NASDAQ上市公司数量较9月份增加2家;NASDAQ总市值方面,较9月环比下降6.83%,较去年同比增加16.63%。按行业分类,根据美国公司数量分布,金融行业1179家,占比21.23%;医疗保健行业1057家,占比19.03%;工业行业742家,占比13.36%;通讯服务行业687家,占比12.37%;可选消费行业558家,占比10.04%。金融、医疗保健和工业行业公司数量之和占比达53.62%,表明美国金融市场相关行业和实体产业具有较高发展成熟度。按行业分类,根据美国公司总市值分布,通讯服务类市值33.25万亿美元,占比32.82%;金融类市值15.46万亿美元,占比15.25%;医疗保健类市值9.96万亿美元,占比9.83%;工业类市值9.47万亿美元,占比9.35%;可选消费类市值9.00万亿美元,占比8.88%。通讯服务、金融和工业类市值之和58.18万亿美元,占比57.42%,通讯服务类市值占比在公司市值占比中遥遥领先。整体来看,美国股市的市值高度集中于通讯服务、金融等关键行业,科技创新仍是推动美国资本市场市值增长的重要因素。
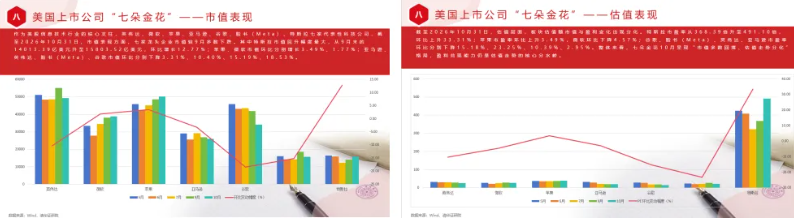
作为美股代表性科技龙头,英伟达、微软、苹果、亚马逊、谷歌、脸书(Meta)、特斯拉七家代表性科技公司,截至2026年10月31日,市值表现方面,七家龙头企业市值较9月多数下跌。其中特斯拉市值回升幅度最大,从9月末的14013.39亿美元升至15803.52亿美元,环比增长12.77%;苹果、微软市值环比分别增长3.49%、1.77%;亚马逊、英伟达、脸书(Meta)、谷歌市值环比分别下降3.31%、10.40%、15.19%、18.53%。估值层面,板块估值随市值与盈利变化出现分化。特斯拉市盈率从368.39倍升至491.10倍,环比上升33.31%;苹果市盈率环比上升3.49%,微软环比下降4.57%;谷歌、脸书(Meta)、英伟达、亚马逊市盈率环比分别下降15.18%、23.25%、10.39%、2.95%。整体来看,七朵金花10月呈现“市值多数回落、估值走势分化”格局,盈利兑现能力仍是估值走势的核心分水岭。
(九)证券化率总体情况
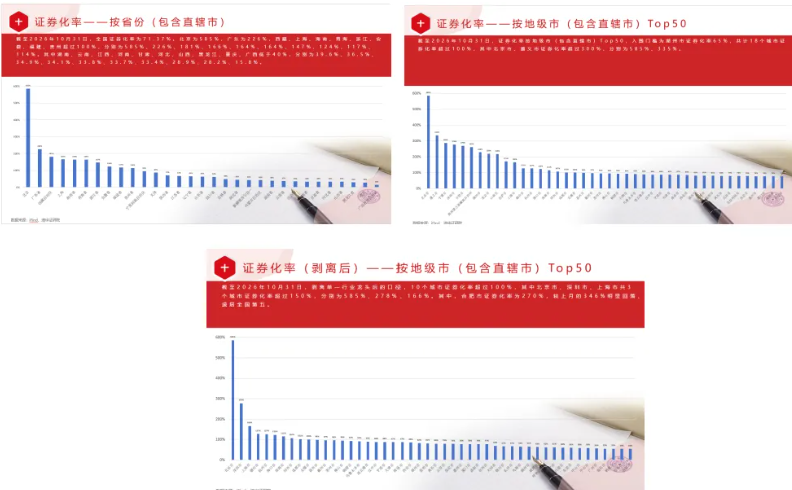
10月末,全国证券化率为71.37%。北京、广东、西藏、上海、海南、青海、浙江、安徽、福建、贵州超过100%,分别为585%、226%、181%、166%、164%、164%、147%、124%、117%、114%。其中湖南、云南、江西、河南、甘肃、河北、山西、黑龙江、重庆、广西低于40%,分别为39.6%、36.5%、34.9%、34.1%、33.8%、33.7%、33.4%、28.9%、28.2%、15.8%。证券化率按地级市(包含直辖市)Top50,入围门槛为湖州市证券化率65%,共计18个城市证券化率超过100%,其中北京市、遵义市证券化率超过300%,分别为585%、335%。剥离单一行业龙头后的口径,10个城市证券化率超过100%,其中北京市、深圳市、上海市共3个城市证券化率超过150%,分别为585%、278%、166%。按未剥离口径,合肥市证券化率为270%,较上月的346%明显回落、退居全国第五。
(十)市场融资情况
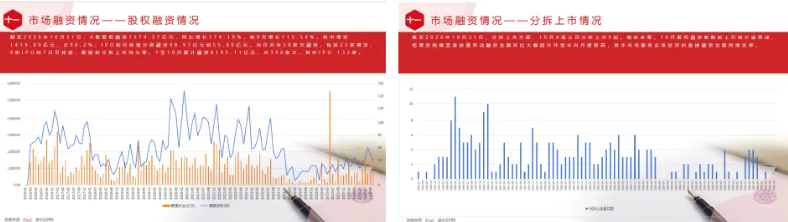
10月,A股股权融资1574.57亿元,同比增长174.10%,较9月增长115.54%。其中增发1419.80亿元,占90.2%;IPO和可转债分别融资98.97亿元和55.80亿元。当月共有38家次融资,包括22家增发、9家IPO和7只可转债,配股和分拆上市均为零。1至10月累计融资9195.11亿元,共396家次,其中IPO132家。分拆上市方面,10月A股公司分拆上市0起。整体来看,10月股权融资家数较上月减少逾两成,但增发规模显著放量带动融资金额环比大幅回升并创年内月度新高,资本市场服务实体经济的直接融资功能持续发挥。
市场有风险,投资需谨慎。本文不构成任何投资建议,不代表研究院及清华大学观点。