中国上市公司市值分析月度报告(2026年9月)
中国上市公司市值分析月度报告
(2026年9月)
发布
课题指导:杨之曙、迟永胜
课题负责人:赵梓婷
课题组成员:刘晓宁 秦小崴 王浩轩 唐楠 张一章 王恬 叶子
数据来源:Wind、iFind、清华证研院
说明:本报告基于上交所、深交所、北交所的上市公司分析。因报告时间仓促,部分指标还在研发,当前报告如有不妥之处,请后台留言多提宝贵意见,谢谢。
2026年10月3日,由清华大学全球证券市场研究院(简称“清华证研院”“研究院”)中国上市公司市值研究团队(简称“市值团队”)完成的《中国上市公司市值分析月度报告(2026年9月)》正式发布。本次为第二十三次发布月度报告,报告概述了2026年9月中国上市公司的市值整体情况,并依据相关维度对上市公司市值进行多角度分析。
重要结论
报告重要结论如下:
截至2026年9月30日,中国A股市场整体呈现调整回落的运行态势。上市公司总数为5572家,总市值为111.50万亿元,较8月份(116.60万亿元)减少5.10万亿元(-4.38%);流通市值96.85万亿元,较8月减少4.44万亿元(-4.38%)。市场平均市盈率与市净率分别为21.01和1.799,较8月份分别下降4.29%和3.94%,估值指标随市值回落同步压缩。市值结构呈现“中间收缩、两端扩张”的调整格局:1万亿以上公司8家,与8月持平;1000亿~10000亿公司159家,较8月减少16家;500亿~1000亿公司207家,较8月减少8家;100亿~500亿公司1423家,较8月减少13家;50亿~100亿公司1403家,较8月增加12家;20亿~50亿公司1991家,较8月增加29家;20亿以下公司381家,较8月增加17家。100亿以下公司共3775家,约占所有上市公司的67.75%,较8月上升0.79个百分点,整体市值重心有所下移,小市值公司占比回升。分市场板块看,上交所主板市值占比46.42%,保持主导地位;各板块普遍回落,其中上交所科创板跌幅最大达6.30%,深交所创业板(-5.93%)、深交所主板(-5.79%)紧随其后,上交所主板跌幅较小(-2.59%),北交所基本持平(-0.08%)。行业方面,电子类以19.69%的A股市值占比蝉联首位,市值较8月下降7.24%;银行类市值11.40万亿元,较8月上升2.33%,占比10.24%;房地产(+6.54%)、医药生物(+2.95%)、美容护理(+2.49%)市值涨幅居前。从地域分布看,广东、浙江、江苏三省的上市公司数量最多,分别为906家、756家和740家;北京、广东、江苏三地的总市值领先。辽宁省市值涨幅达1.48%,为各省份中唯一上涨的地区。企业属性方面,民营企业总市值45.35万亿元,占比40.73%;国有企业总市值合计47.07万亿元,占比42.28%,继续保持领先,且领先优势由0.27个百分点扩大至1.55个百分点。头部公司中,按总市值(含A、B、H股)排名的前20家入围门槛为6647亿元,超万亿公司达13家,其中国企占据主导。长鑫科技继续位居A股(含B、H股)总市值榜首。市值管理实践持续推进,截至2026年9月,累计963家公司公告建立市值管理制度,338家公司建立估值提升计划。当月分红实施事件493起,实施分红总金额2576.92亿元;回购金额同比上升34.60%,并购事件104件、并购金额192.62亿元,数量同比下降57.38%、环比下降38.82%,金额同比下降11.97%、环比下降54.11%。对比海外,美国上市公司总市值达105.81万亿美元,较8月份环比下降0.35%,较去年同比上升18.56%。其市值高度集中于信息技术(33.90%)、金融(15.00%)及工业(9.29%)行业,科技创新仍是核心驱动力。以A股总市值统计,2026年9月国内总体证券化率为79.53%,其中24个城市证券化率超过100%,北京市、宁德市、合肥市、潮州市、深圳市、遵义市6个城市超过300%。
主要内容
《中国上市公司市值分析月度报告(2026年9月)》,由清华大学全球证券市场研究院中国上市公司市值管理研究团队编制,报告分别从上市公司市值总体情况、上市公司主要市场板块分析、上市公司市值行业分析、上市公司市值省域分析、上市公司市值公司属性分析、上市公司市值Top20分析、上市公司市值管理制度、分红、员工持股、股权激励、公司增持与回购事件分析、并购事件分析、美国上市公司市值情况和证券化率分析等领域进行了解读。注:除有特殊说明外,本报告市值默认为A股(含限售股)市值,不含B、H股等。
(一)上市公司市值总体情况方面
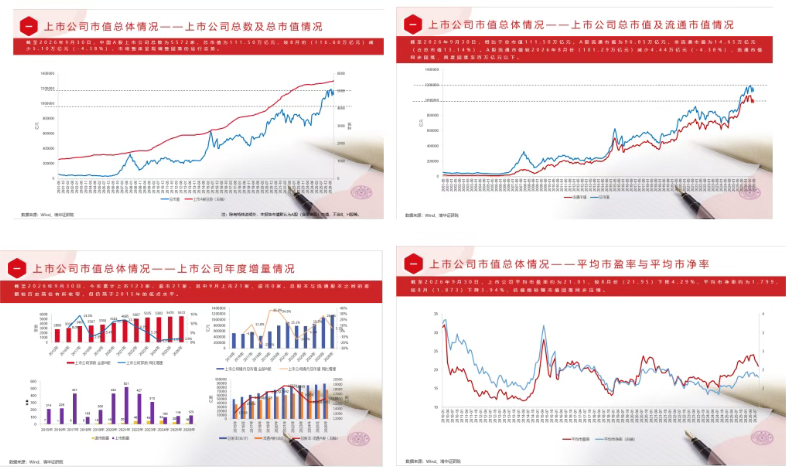
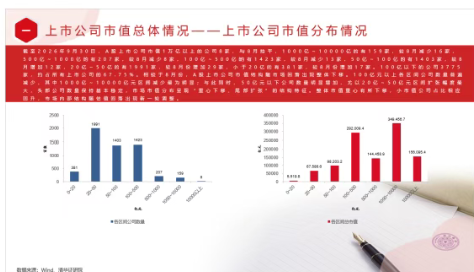
报告显示,截至2026年9月30日,中国A股上市公司总数为5572家,总市值为111.50万亿元,较8月份(116.60万亿元)减少5.10万亿元(-4.38%),市场整体呈现调整回落的运行态势。相比于总市值111.50万亿元,A股流通市值为96.85万亿元,非流通市值为14.65万亿元(占总市值13.14%)。A股流通市值较2026年8月份(101.29万亿元)减少4.44万亿元(-4.38%),流通市值同步回落,再度回落至百万亿元以下。今年累计上市123家,退市21家,其中9月上市21家,退市0家。总股本与流通股本之间的差额较历史高位有所收窄,但仍高于2015年的低点水平,市场流通效率持续改善。上市公司平均市盈率约为21.01,较8月份(21.95)下降4.29%,平均市净率约为1.799,较8月(1.873)下降3.94%,估值指标随市值回落同步压缩。A股上市公司市值1万亿以上的公司8家,与8月持平,1000亿~10000亿的有159家,较8月减少16家,500亿~1000亿的有207家,较8月减少8家,100亿~500亿的有1423家,较8月减少13家,50亿~100亿的有1403家,较8月增加12家,20亿~50亿的有1991家,较8月份增加29家,小于20亿的有381家,较8月份增加17家。100亿以下的公司3775家,约占所有上市公司的67.75%。相较于8月份,A股上市公司市值结构随市场回落出现整体下移。100亿元以上各区间公司数量普遍减少,其中1000亿~10000亿元区间减少最为明显;与此同时,50亿元以下公司数量明显增加,尤以20亿~50亿元区间扩张幅度最大,头部公司数量保持基本稳定,市场市值分布呈现“重心下移、尾部扩张”的结构特征。整体市值重心有所下移,小市值公司占比相应回升,市场内部结构随估值回落出现新一轮调整。
(二)上市公司市值主要市场板块分析方面
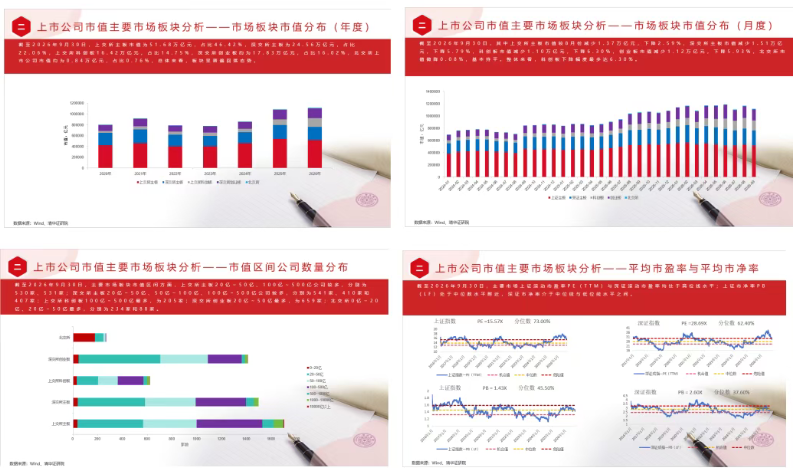
上市市场板块方面,上交所主板市值为51.68万亿元,占比46.42%,深交所主板为24.56万亿元,占比22.06%,上交所科创板16.42万亿元,占比14.75%,深交所创业板约为17.83万亿元,占比16.02%,北交所上市公司市值约为0.84万亿元,占比0.76%,总体来看,板块呈普遍回落态势。其中上交所主板市值较8月份减少1.37万亿元,下降2.59%,深交所主板市值减少1.51万亿元,下降5.79%,科创板市值减少1.10万亿元,下降6.30%,创业板市值减少1.12万亿元,下降5.93%,北交所市值微降0.08%,基本持平。整体来看,科创板下降幅度最多达6.30%。主要市场板块市值区间方面,上交所主板20亿~50亿、100亿~500亿公司较多,分别为530家、531家;深交所主板20亿~50亿、50亿~100亿、100亿~500亿公司较多,分别为541家、410家和407家;上交所科创板100亿~500亿最多,为205家;深交所创业板20亿~50亿最多,为659家;北交所0亿~20亿、20亿~50亿最多,分别为234家和88家。根据近十年数据统计,主要市场上证滚动市盈率PE(TTM)与深证滚动市盈率均超高位线水平;上证市净率PB(LF)处于中位数水平附近,深证市净率介于中位线与低位线水平之间。
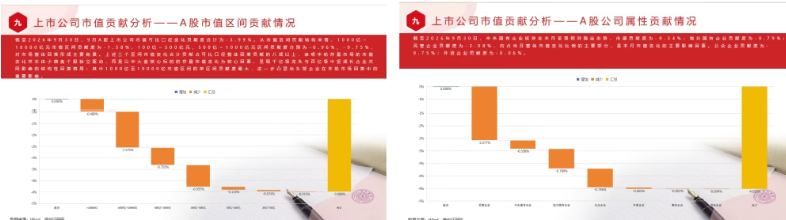
在剔除当月新上市与退市影响后,9月A股上市公司市值可比口径变化贡献度合计为-3.99%。从市值区间贡献结构来看,1000亿~10000亿元市值区间贡献度为-1.58%,100亿~500亿元、500亿~1000亿元区间贡献度分别为-0.96%、-0.75%,对市场整体回落形成主要拖累。上述三个区间市值变化合计贡献占可比口径整体回落贡献的八成以上,表明本轮存量市场的市值变化并非由小微盘个股独立驱动,而是以中大盘核心标的的存量市值变化为核心因素,呈现千亿级龙头与百亿级中坚成长企业共同影响的结构性回落格局;其中1000亿至10000亿市值区间的单区间贡献度最大,进一步凸显出头部企业在本轮市场回落中的重要影响。从企业性质贡献结构看,中央国有企业板块在本月呈现相对稳定态势,市值贡献度为-0.34%;地方国有企业贡献度为-0.79%;民营企业贡献度为-2.08%,约占当月整体市值变化比例的主要部分,是本月市值变化的主要影响因素。公众企业贡献度为-0.75%;外资企业贡献度为-0.06%。
(三)上市公司市值行业分析方面
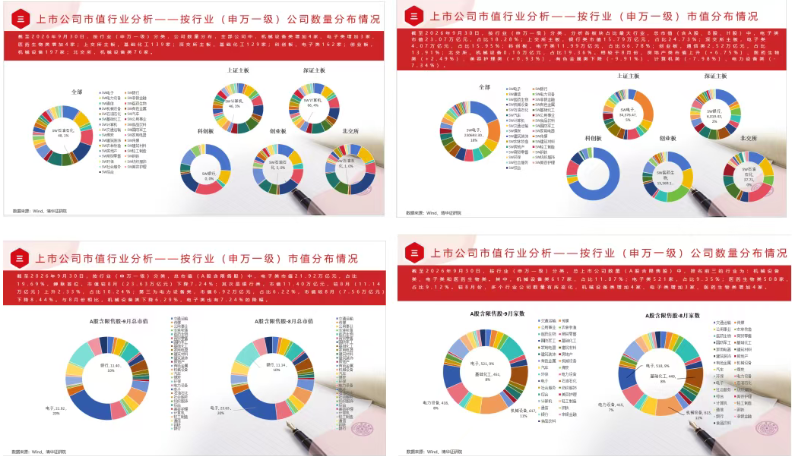
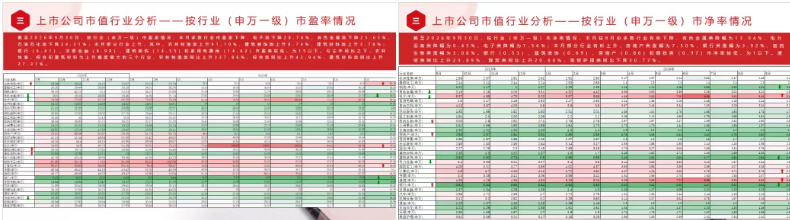
按行业(申万一级)分类,分析各板块占比最大行业,总市值(含A股、B股、H股)中,电子类市值23.07万亿元,占比18.28%;上交所主板,银行类市值15.79万亿元,占比24.73%;深交所主板,电子类4.07万亿元,占比15.95%;科创板,电子类11.99万亿元,占比66.78%;创业板,电子3.48万亿,占比19.26%;北交所,机械设备0.16万亿元,占比19.36%。相较于8月份,房地产类市值上升(+6.75%)、医药生物类(+2.49%)、美容护理类(+0.93%),有色金属类下降(-9.91%)、计算机类(-7.98%)、电力设备类(-7.34%)。按行业(申万一级)分类,公司数量分布,全部公司中,机械设备类增加4家、电子类增加3家、医药生物类增加4家;上交所主板,基础化工139家;深交所主板,基础化工129家;科创板,电子类162家;创业板,机械设备197家;北交所,机械设备类76家。按行业(申万一级)分类,总市值(A股含限售股)中,电子类市值21.92万亿元,占比19.69%,蝉联首位,市值较8月(23.63万亿元)下降7.24%;其次是银行类,市值11.40万亿元,较8月(11.14万亿元)上升2.33%,占比10.24%;第三为电力设备类,市值6.92万亿元,占比6.22%,市值较8月(7.56万亿元)下降8.44%。与8月份相比,机械设备类下降6.29%,电子类也有7.24%的降幅。按行业(申万一级)分类,总上市公司数量(A股含限售股)中,排名前三的行业为:机械设备类、电子类和医药生物类。其中,机械设备类617家,占比11.07%;电子类521家,占比9.35%;医药生物类508家,占比9.12%。较8月份,多个行业公司数量有所变化,机械设备类增加4家、电子类增加3家、医药生物类增加4家。按行业(申万一级)市盈率情况,本月多数行业市盈率下降,电子类下降28.76%,有色金属类下降25.63%,石油石化类下降24.21%;本月部分行业上升,其中,农林牧渔类上升91.10%,建筑装饰类上升8.74%,建筑材料类上升3.78%;银行(6.41)、非银金融(8.98)、建筑装饰(14.55)和家用电器类(14.62)市盈率较低,为15以下。与去年同比之下,农林牧渔、综合和建筑材料为上升幅度最大的三个行业,农林牧渔类同比上升337.86%,综合类同比上升42.94%,建筑材料类同比上升27.31%。按行业(申万一级)市净率情况,本月较8月份多数行业有所下降,有色金属类降幅为13.04%,电力设备类降幅为8.45%,电子类降幅为7.56%;本月部分行业有所上升,房地产类涨幅为7.50%,银行类涨幅为3.92%,医药生物类涨幅为3.08%。银行(0.53)、建筑装饰(0.69)、房地产(0.86)和钢铁类(0.97)市净率较低,为1以下。通信类同比上升29.89%,煤炭类同比上升20.80%,美容护理类同比下降30.77%。
(四)上市公司市值省域分析方面
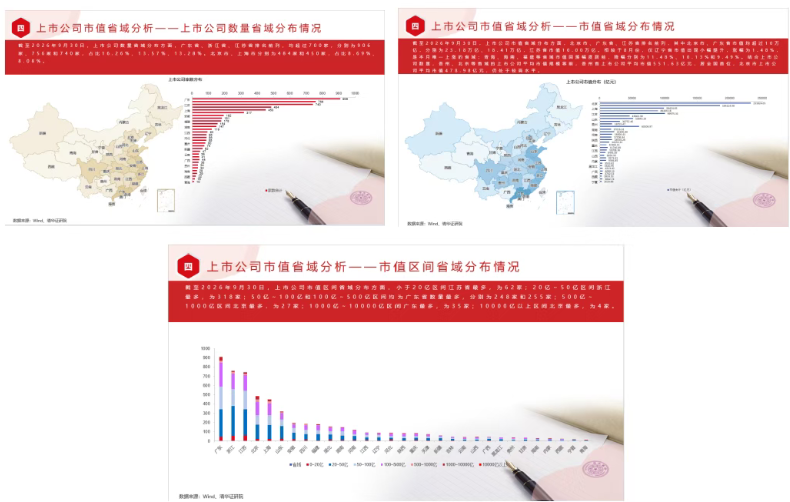
上市公司数量省域分布方面,广东省、浙江省、江苏省排名前列,均超过700家,分别为906家、756家和740家,占比16.26%、13.57%、13.28%。北京市、上海市分别为484家和450家,占比8.69%、8.08%。上市公司市值省域分布方面,北京市、广东省、江苏省排名前列,其中北京市、广东省市值均超过10万亿,分别为23.18万亿、18.41万亿,江苏省市值10.00万亿。相较于8月份,仅辽宁省市值出现小幅提升,涨幅为1.48%,是本月唯一上涨的省域;青海、海南、福建等省域市值回落幅度居前,降幅分别为11.48%、10.13%和9.49%。结合上市公司数量,贵州、北京等省域的上市公司平均市值规模靠前,贵州省上市公司平均市值551.63亿元,居全国首位,北京市上市公司平均市值478.98亿元,仍处于较高水平。上市公司市值区间省域分布方面,小于20亿区间江苏省最多,为62家;20亿~50亿区间浙江最多,为318家;50亿~100亿和100亿~500亿区间均为广东省数量最多,分别为248家和255家;500亿~1000亿区间北京最多,为27家;1000亿~10000亿区间广东最多,为35家;10000亿以上区间北京最多,为4家。
(五)上市公司市值公司属性分析方面
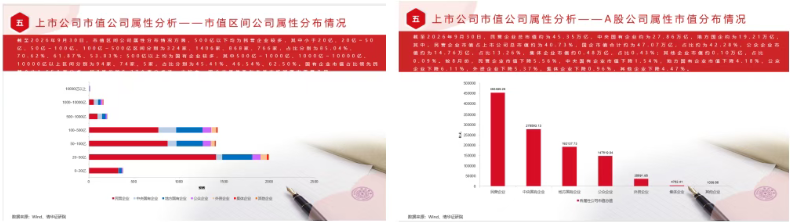
报告显示,截至2026年9月30日,民营企业总市值约为45.35万亿,中央国有企业约为27.86万亿,地方国企约为19.21万亿,其中,民营企业市值占上市公司总市值约为40.73%,国企市值合计约为47.07万亿,占比约为42.28%,公众企业市值约为14.76万亿,占比13.26%,外资企业市值约3.57万亿,占比3.21%;集体企业市值约0.48万亿,占比0.43%;其他企业市值约0.10万亿,占比0.09%。较8月份,民营企业市值下降5.56%,中央国有企业市值下降1.54%,地方国有企业市值下降4.18%,公众企业下降6.11%,外资企业下降5.37%,集体企业下降0.96%,其他企业下降4.47%。市值区间公司属性分布情况方面,500亿以下均为民营企业较多,其中小于20亿、20亿~50亿、50亿~100亿、100亿~500亿区间分别为324家、1406家、868家、766家,占比分别为85.04%、70.62%、61.87%、53.83%;500亿以上均为国有企业较多,其中500亿~1000亿、1000亿~10000亿、10000亿以上区间分别为94家、74家、5家,占比分别为45.41%、46.54%、62.50%。国有企业市值占比领先民营企业1.55个百分点,较8月份的0.27个百分点进一步扩大,国企市值优势在本月市场回落中再度凸显。
(六)上市公司市值Top20公司情况
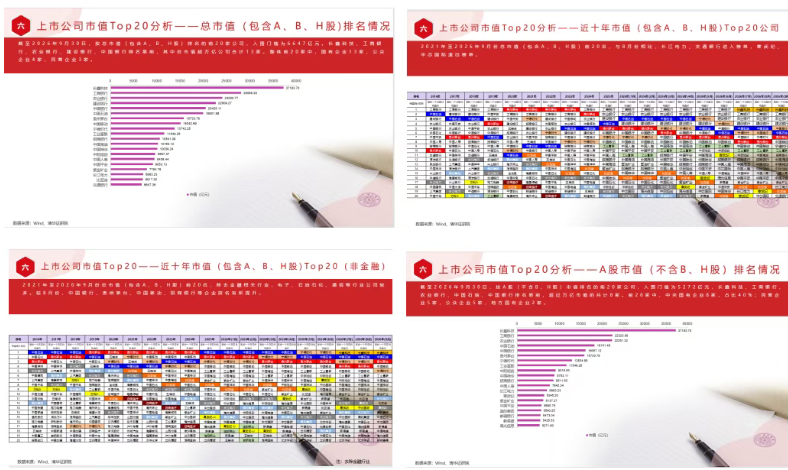
按总市值(包含A、B、H股)排名的前20家公司,入围门槛为6647亿元。长鑫科技、工商银行、农业银行、建设银行、中国银行排名靠前,其中总市值超万亿公司合计13家。整体前20家中,国有企业13家,公众企业4家,民营企业3家。2021年至2026年9月份总市值(包含A、B、H股)前20名,与8月份相比,长江电力、交通银行进入榜单,寒武纪、中芯国际退出榜单。2021年至2026年9月份总市值(包含A、B、H股)前20名,除去金融相关行业,电子、石油石化、通信等行业公司较多。较8月份,中国银行、贵州茅台、中国移动、招商银行等企业排名有所提升。按A股(不含B、H股)市值排名的前20家公司,入围门槛为5272亿元,长鑫科技、工商银行、农业银行、中国石油、中国银行排名靠前,超过万亿市值的共计8家。前20家中,中央国有企业8家,占比40%;民营企业5家,公众企业5家,地方国有企业2家。2021年至2026年9月份,A股(不含B、H股)市值前20名,与8月份相比,邮储银行进入榜单,中国石化退出榜单。2021年至2026年9月份,A股(不含B、H股)前20名,除去金融相关行业,电子类公司最多达4家,长鑫科技、工业富联、寒武纪、海光信息、宁德时代、中际旭创等科技制造企业占比较高。
A股近1月热点涨幅排名中,CRO、VNA仪器、医疗服务精选位列涨幅前三,涨幅分别达15.17%、12.49%、9.95%。同期A股近1年热点涨幅排名中,覆铜板、培育钻石、光模块(CPO)占据涨幅前三,涨幅分别高达158.04%、148.59%、134.72%。对比来看:培育钻石、电路板两大概念在近1月与近1年榜单中双双上榜,其中培育钻石近1月居第五、近1年居次席,短期爆发与长期高增长形成呼应;覆铜板、光模块(CPO)等光通信与算力硬件方向虽在近1月榜单中降温,但在近1年榜单中仍稳居前列。近1月概念层面,医药医疗产业链集体走强,CRO(15.17%)领涨,VNA仪器(12.49%)、医疗服务精选(9.95%)、基因检测(4.98%)、生物科技等权(4.54%)、体外诊断(4.09%)、医美(3.59%)同步跟涨,创新药产业链景气修复与医疗器械国产替代共同构成本月主线;房地产精选(8.47%)、两岸融合(8.15%)亦有较好表现。近1年概念层面,光通信与半导体材料产业链仍是全年最强主线,覆铜板(158.04%)领涨全年,光模块(CPO)(134.72%)、氮化铝(131.96%)、六氟化钨(111.79%)、光电路交换机(OCS)(99.96%)、光通信(95.73%)、半导体设备(89.10%)同步大幅上涨,算力硬件与半导体材料产业链全年维持极高景气度;培育钻石(148.59%)、玻璃纤维(99.49%)、超硬材料(92.85%)等新材料方向涨幅居前。整体而言,9月市场热点由以光通信、算力硬件为代表的AI算力主线阶段性切换至医药医疗主线,而以覆铜板、光模块(CPO)为代表的产业链在更长周期内仍保持领先,产业高景气度与业绩兑现能力继续成为板块获取超额收益的核心驱动力。
(七)上市公司建立市值管理制度公告及市值管理主要方式情况
2022年至2026年9月份,公告建立市值管理制度的公司共计963家,9月份公告市值管理制度的有3家,较上月明显减少。目前已公告的963家中,按省域分布,广东、浙江、江苏数量排名前三,分别为155、135、105家,本月广东、浙江、黑龙江分别增加1家。2022年至2026年9月,公告建立市值管理制度的963家上市公司中,按行业分析,机械设备、电子、基础化工、医药生物、电力设备、计算机,分别为119、86、83、76、75、54家,数量在50家以上,本月机械设备、公用事业、建筑装饰分别增加1家;按上市板块分析,深交所主板403家,占比41.85%,深交所创业板245家,占比25.44%;按公司属性分析,国有企业304家,占比31.57%,较8月增加2家。2024年至2026年9月,上市公司的不同形式公告中涉及“市值管理制度”,合计19863次公告,其中9月91次,较上月明显回落,中期报告集中披露期结束后公告频次回归常态。整体来看,2024年9月《指引》以及12月《意见》发布后,越来越多的上市公司正在筹备市值管理制度。截至2026年9月,上市公司相继发布估值提升计划公告356次,建立估值提升计划的公司共计338家,9月份无新增公告。目前已公告的338家中,按省域分布,北京保持领先地位,为35家;按行业分析,银行、房地产、建筑装饰、基础化工、钢铁、交通运输数量在20家以上,分别为47、39、33、29、28、25家;按上市板块分析,上交所主板218家,数量最多,占比64.50%;按公司属性分析,地方国有企业147家,数量最多,占比43.49%。
上市公司市值管理工具使用情况:
根据wind内地股票专题统计,2026年9月,共有493起分红方案实施公告,实施分红总金额为2576.92亿元,较去年同比上升75.34%,较上月上升119.37%。其中,公告为实施完毕的有428起。本年累计分红实施公告4390起;累计分红金额19893.10亿元。2026年9月,共有32家公司完成实施员工持股计划。资金主要来源于员工薪酬及自筹资金,股票来源于上市公司回购。员工认购比例平均约为81.09%,高管认购比例平均约为18.29%。从董事会预案到实施完成,周期在两个月以内的有16起,周期大于1年的有1起。2026年9月,共有64家公司完成股权激励的实施,其中59家为民营企业。激励标的物主要为第二类限制性股票与第一类限制性股票。激励方式主要为上市公司定向发行股票及上市公司提取激励基金买入流通股。2026年9月,上市公司并购事件数量104件,并购金额192.62亿元,数量同比下降57.38%,金额同比下降11.97%;环比来看,数量下降38.82%,金额下降54.11%。并购市场呈现同比、环比量额齐缩的变化特征。2026年9月,上市公司回购事件完成数量157件,回购金额248.07亿元,完成数量同比增长6.08%,金额同比增长34.60%;环比来看,完成数量下降28.64%,金额上升41.95%。自2024年4月资本市场新“国九条”,引导上市公司回购股份后依法注销,注销式回购有助于每股可分配利润的增加,此举也得到了不少上市公司响应,9月回购完成数量较上月有所回落,但回购金额较上月明显回升,完成数量与金额同比均保持增长。2026年9月,上市公司增持事件数量407件,较上月增加187件,减持事件1056件,较上月增加314件。增持金额36.61亿元,同比下降80.12%,环比下降53.23%;减持金额303.08亿元,同比上升1.42%,环比上升47.79%,净减持金额为266.47亿元。
(八)美国上市公司市值总体情况
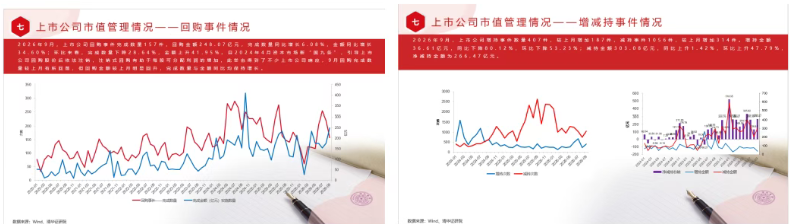
美国上市公司总市值105.81万亿美元,较8月份环比下降0.35%,较去年同比上升18.56%。美国上市公司总数5560家(NYSE、NASDAQ、AMEX),上市公司数量与8月份相比减少1家。NASDAQ上市公司总数为3415家,NASDAQ市场总市值56.17万亿美元。NASDAQ上市公司数量较8月份减少1家;NASDAQ总市值方面,较8月环比上升2.37%,较去年同比增加31.64%。按行业分类,根据美国公司数量分布,金融行业1168家,占比21.01%;医疗保健行业1062家,占比19.11%;工业行业742家,占比13.35%;信息技术行业685家,占比12.32%;可选消费行业568家,占比10.22%。金融、医疗保健和工业行业公司数量之和占比达53.47%,表明美国金融市场相关行业和实体产业具有较高发展成熟度。按行业分类,根据美国公司总市值分布,信息技术类市值34.40万亿美元,占比33.90%;金融类市值15.22万亿美元,占比15.00%;医疗保健类市值9.36万亿美元,占比9.22%;工业类市值9.42万亿美元,占比9.29%;可选消费类市值8.61万亿美元,占比8.48%。信息技术、金融和工业类市值之和59.04万亿美元,占比58.19%,信息技术类市值占比在公司市值占比中遥遥领先。整体来看,美国股市的市值高度集中于信息技术、金融等关键行业,科技创新仍是推动美国资本市场市值增长的重要因素。
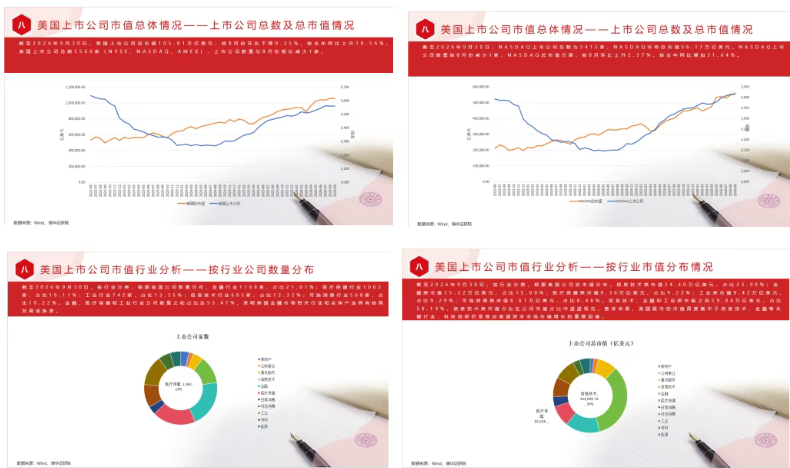
作为美股信息技术行业的核心支柱,英伟达、微软、苹果、亚马逊、谷歌、脸书(Meta)、特斯拉七家代表性科技公司,截至2026年9月30日,市值表现方面,七家龙头企业市值较8月多数上涨。其中脸书(Meta)市值回升幅度最大,从8月末的14580.40亿美元升至18474.01亿美元,环比增长26.70%;苹果、英伟达市值环比分别增长5.10%、3.44%;谷歌、微软市值环比分别增长2.13%、1.11%;亚马逊、特斯拉市值环比分别下降4.09%、3.57%。七家企业合计市值仍占据美股信息技术行业的核心权重,延续了美股市值向科技龙头集中的长期特征。估值层面,板块估值随市值与盈利变化出现分化。脸书(Meta)市盈率从18.00倍升至27.13倍,环比上升50.71%;苹果、英伟达、微软市盈率环比分别上升5.00%、3.39%、0.98%;亚马逊、特斯拉市盈率环比分别下降4.03%、3.56%;谷歌市盈率环比下降12.05%至17.24倍。整体来看,七朵金花9月维持“市值普遍回升、估值走势分化”格局,盈利兑现能力仍是估值走势的核心分水岭。
(九)证券化率总体情况
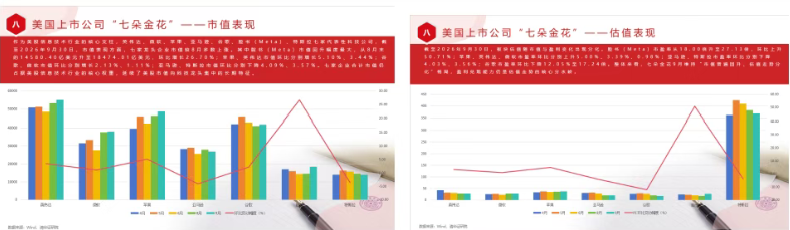
截至2026年9月30日,国内总体证券化率为79.53%,证券化率按省份(包含直辖市),其中北京、广东、海南、西藏、上海、青海、浙江、安徽、福建、贵州、宁夏超过100%,分别为582%、260%、204%、204%、187%、184%、164%、155%、134%、107%、103%。其中山西、黑龙江、重庆、广西低于40%,分别为34%、33%、31%、17%。证券化率按地级市(包含直辖市)Top50,入围门槛为西宁市证券化率75%,共计24个城市证券化率超过100%,其中北京市、宁德市、合肥市、潮州市、深圳市、遵义市证券化率超过300%,分别为582%、364%、346%、326%、317%、304%。剥离单一行业龙头企业对当地证券化率的高估效应后,剥离后证券化率按地级市(包含直辖市)Top50,入围门槛为中山市证券化率62%,共计14个城市证券化率超过100%,其中北京市、深圳市、上海市、烟台市、海口市共5个城市证券化率超过150%,分别为582%、317%、187%、163%、153%。值得关注的是,合肥市证券化率为346%,继续稳居全国第三,长鑫科技的上市对当地证券化率水平与产业经济发展持续形成龙头带动效应。
(十)市场融资情况
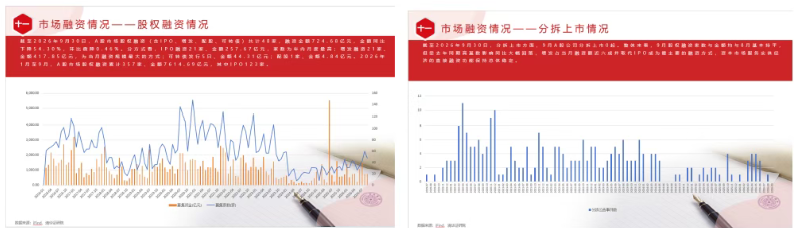
2026年9月,A股市场股权融资(含IPO、增发、配股、可转债)共计48家,融资金额724.68亿元,金额同比下降54.30%,环比微降0.46%。分方式看,IPO融资21家、金额257.67亿元,家数为年内月度最高;增发融资21家、金额417.85亿元,为当月融资规模最大的方式;可转债发行5只、金额44.31亿元;配股1家、金额4.84亿元。2026年1月至9月,A股市场股权融资累计357家、金额7614.69亿元,其中IPO123家。分拆上市方面,9月A股公司分拆上市0起。整体来看,9月股权融资家数与金额均与8月基本持平,但受去年同期高基数影响同比大幅回落,增发占当月融资额近六成并取代IPO成为最主要的融资方式,资本市场服务实体经济的直接融资功能保持总体稳定。