简讯 研究院秘书长出席第十一届医药创新与投资大会并作市值专题报告
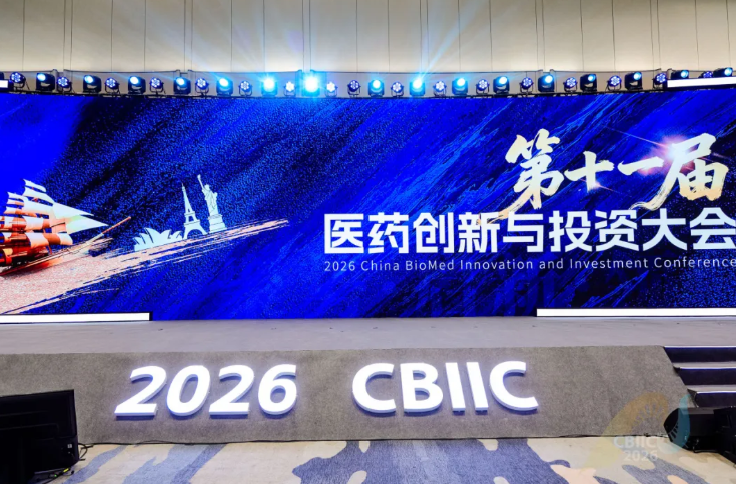
2026年10月24-25日,由中国医药创新促进会主办的第十一届医药创新与投资大会在南京扬子江国际会议中心举办。大会以“聚势·启新·领航”为主题,围绕产业变革、全球医药研发前沿趋势、源头创新与价值兑现、AI赋能医药研发、跨境出海与BD交易、产融协同等关键议题,开展多场高端论坛及专题研讨,汇集医药创新与投资领域的顶尖智慧,关注全球生物医药产业前沿最新动态。清华大学全球证券市场研究院秘书长、院长助理,中国上市公司市值管理研究团队负责人迟永胜作为市值管理专家应组委会邀请出席大会,并在上市公司专场上,以“以科技创新驱动投资价值提升,构建生物医药企业价值增长新动能”为主题作主题报告。相关领导、院士专家、企业家、国际嘉宾、投资精英等两千余人齐聚现场,共赴此次盛会。
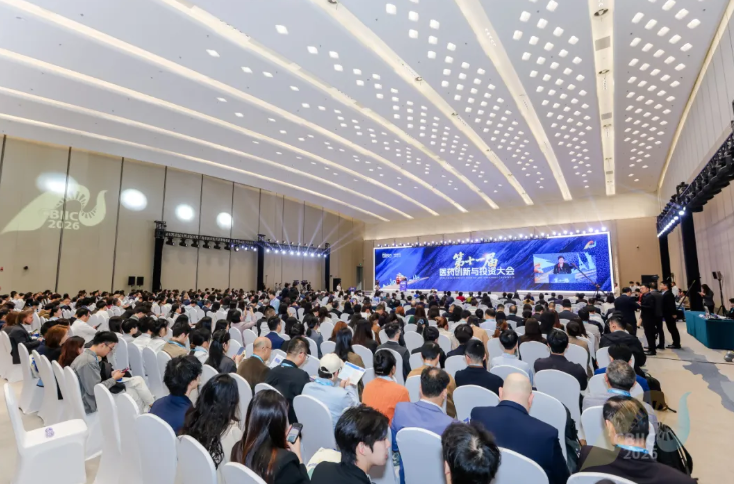
中国医药创新促进会会长、北京协和医院院长张抒扬,中国医药创新促进会首席专家宋瑞霖,中国医药创新促进会副会长、先声药业集团有限公司董事长兼首席执行官任晋生,中国医药创新促进会驻会副会长冯岚,中国医药创新促进会副会长、恒瑞医药副董事长戴洪斌,中国医药创新促进会副会长、中国科学院上海药物研究所所长李佳,中国药科大学校长郝海平,中国民生银行股份有限公司副行长李稳狮,亚盛医药董事长兼首席执行官杨大俊,复星国际执行董事兼联席首席执行官陈启宇,中国医药创新促进会副会长、贝达药业董事长兼首席执行官丁列明,中国医药创新促进会副会长、百济神州高级副总裁单国洪,三生制药董事长兼首席执行官娄竞,华盖资本创始合伙人许小林,华为制药军团总裁樊杰,英矽智能联席首席执行官兼首席科学官任峰,康桥资本执行运营合伙人、云顶新耀董事会主席吴以芳,百图生科联合创始人兼首席执行官刘维,香港交易所董事总经理兼亚洲区上市发行服务部主管张书明,中金公司董事总经理、投行委委员梁锦,Pivotal bioVenture中国区(碧沃投资本)管理合伙人柳丹等领导和代表出席。
在上市公司专场,清华大学全球证券市场研究院秘书长、院长助理,中国上市公司市值管理研究团队负责人迟永胜作为市值管理专家,以“以科技创新驱动投资价值提升,构建生物医药企业价值增长新动能”为主题作主题报告,发布研究院2026年度报告《中国生物医药上市公司市值发展报告·2026》,围绕“十五五”时期资本市场深化改革与生物医药产业演进趋势,分享了中国上市公司市值研究团队对市值管理政策脉络、板块市值结构与价值兑现路径的研究成果和经验。
制度环境之变:支付端与定价端同时重构
迟永胜秘书长通过对市值管理政策脉络的系统梳理指出,2024年9月证监会发布市值管理指引,市值管理由“合规选项”转为公司治理议题;2025年12月商业健康保险创新药品目录首版发布,2026年1月起“三除外”落地,商业健康险在创新药支付中的作用显著上升;2026年4月国务院办公厅印发健全药品价格形成机制的若干意见,新上市药品按首发价格挂网,企业自评临床价值与创新程度、分级管理,高水平创新药可获与高投入、高风险相适应的价格及价格稳定期。他表示,这三项制度共同改变了医药企业的“价值基础”:支付端打开空间,定价端把回报预期从“谈判降价”前移到“上市定价”,研发投入的确定性随之上升,市值管理有了可以依托的制度坐标。
价值兑现之变:从“赌管线”到“看兑现”
迟永胜秘书长分析,医药上市公司的价值大量藏在管线、专利与临床数据之中,但这些并不会自动进入报表,这决定了医药板块的市值管理不能套用制造业逻辑。随着交易结构从单一授权走向NewCo、Co-Co等多元模式,企业可以从一次性首付款走向海外利润分成,定价语言随之改变,过去市场为“管线数量”付溢价,现在更看BD首付款、海外权益与盈利拐点。他指出,研发效率尚未被充分定价,有企业以低于跨国同侪的研发投入维持高比例自研管线,这类“效率型创新”是下一阶段被重新认识的对象;港股18A通道在BD冷却期仍是重要的替代融资机制,资本市场的接口依然有效。他建议,医药企业应把“讲故事”换成“给证据”,用可核验的临床数据、可复算的分母和可持续的现金流,把研发进展翻译成资本市场的定价语言。
方法之变:分层施策与把“动作”写成“条件”
在剖析企业如何落地时,迟永胜秘书长立足FCCO四域框架提出,市值能力由价值基础、价值创造、价值传播与价值运营四域构成,四域动态平衡、短板所在即折价来源,四域平均用力是最常见的错误;企业应先定位自己在哪一层被定价,是管线期权层、业绩兑现层还是产业链定价层,再决定资源压向哪一域。他建议按规模分层施策:市值较低的公司先“被看见”,规范信息披露、争取研究覆盖、以小额回购与稳定分红建立回报文化;中等市值公司要突破中等市值陷阱,用并购补强、分拆释放价值、逆周期回购;头部公司走生态引领,通过产业投资布局前沿、跨境并购、多地上市与常态化分红回购放大优势。他强调,四个方法的共同点是把“事后解释”改成“事前明确”,增减持按估值分位设定区位,回购采取“触发评估、不自动执行”的三段式,股权激励行权条件至少绑定一项可验证里程碑,重大数据披露须含样本量、终点与统计方法,触发条件一旦写进制度,市值管理就不再依赖临场判断。
目前,研究院正持续开展上市公司市值管理研究与实践,按月发布《中国上市公司市值分析月度报告》,并围绕市值战略、ESG与碳中和、数据与人工智能等方向开展课题研究、企业规划与实践,助力上市公司价值增长和可持续发展。
市场有风险,投资需谨慎。本文不构成任何投资建议,不代表研究院及清华大学观点。