中国上市公司市值分析月度报告(2026年8月)
中国上市公司市值分析月度报告
(2026年8月)
发布
课题指导:杨之曙、迟永胜
课题负责人:赵梓婷
课题组成员:刘晓宁 秦小崴 王浩轩 唐楠 张一章 王恬 叶子
数据来源:Wind、iFind、清华证研院
说明:本报告基于上交所、深交所、北交所的上市公司分析。因报告时间仓促,部分指标还在研发,当前报告如有不妥之处,请后台留言多提宝贵意见,谢谢。
2026年9月3日,由清华大学全球证券市场研究院(简称“清华证研院”“研究院”)中国上市公司市值研究团队(简称“市值团队”)完成的《中国上市公司市值分析月度报告(2026年8月)》正式发布。本次为第二十二次发布月度报告,报告概述了2026年8月中国上市公司的市值整体情况,并依据相关维度对上市公司市值进行多角度分析。

重要结论
报告重要结论如下:
截至2026年8月31日,中国A股市场整体呈现回升向好的运行态势。上市公司总数为5551家,总市值为116.60万亿元,较7月份(110.57万亿元)增加6.03万亿元(+5.46%);流通市值101.29万亿元,较7月增加4.61万亿元(+4.77%)。市场平均市盈率与市净率分别为21.95和1.873,较7月份分别下降2.30%和上升2.71%,估值指标走势分化,市盈率随盈利端修复有所回落,市净率则随市值回升同步抬升。市值结构呈现“中间扩张、两端收缩”的调整格局:1万亿以上公司8家,较7月减少1家;1000亿~10000亿公司175家,较7月增加6家;500亿~1000亿公司215家,较7月增加22家;50亿元以下尾部区间公司数量明显收缩,由2527家降至2327家,其中20亿元以下减少181家。100亿以下公司共3717家,约占所有上市公司的66.96%,较7月下降2.12个百分点,整体市值重心有所上移,小市值公司占比回落。分市场板块看,上交所主板市值占比45.56%,保持主导地位;各板块普遍上涨,其中科创板涨幅最大达11.13%,北交所次之(10.41%)、创业板(7.99%)、深交所主板(4.70%)紧随其后,上交所主板涨幅最小(3.15%)。行业方面,电子类以20.29%的A股市值占比蝉联首位,市值较7月上升12.82%;银行类市值11.14万亿元,较7月上升3.34%,占比9.56%;通信(+9.02%)、电子(+9.17%)、机械设备(+15.30%)市值涨幅居前。从地域分布看,广东、浙江、江苏三省的上市公司数量最多,分别为902家、753家和736家;北京、广东、江苏三地的总市值领先。湖北省市值涨幅达12.17%,居各省份首位。企业属性方面,民营企业总市值48.03万亿元,占比41.19%,较7月上升8.16%;国有企业总市值合计48.34万亿元,占比41.46%,继续保持领先,但领先优势由2.62个百分点收窄至0.27个百分点。头部公司中,按总市值(含A、B、H股)排名的前20家入围门槛为6959亿元,超万亿公司达14家,其中国企占据主导。长鑫科技升至A股(含B、H股)总市值榜首,中国海油、中国神华、寒武纪等企业排名亦有所提升。市值管理实践持续推进,截至2026年8月,累计960家公司公告建立市值管理制度,338家公司建立估值提升计划。当月分红实施事件175起,实施分红总金额1178.26亿元,同比下降33.52%;回购金额同比下降22.85%,并购重组市场呈现同比量额齐缩、环比量额双升的结构性特征。对比海外,美国上市公司总市值达106.19万亿美元,较7月份环比上升2.31%,较去年同比上升23.81%。其市值高度集中于信息技术(32.45%)、金融(15.30%)及工业(9.51%)行业,科技创新仍是核心驱动力。以A股总市值统计,2026年8月国内总体证券化率为83.17%,其中31个城市证券化率超过100%,北京市(594%)、宁德市(451%)、合肥市(366%)、深圳市(337%)、海西蒙古族藏族自治州(321%)、遵义市(313%)、潮州市(309%)7个城市证券化率超过300%。合肥市证券化率进一步升至366%,稳居全国第三,持续体现长鑫存储IPO对区域资本市场体量的龙头拉动效应及其对半导体产业链的积极带动作用。
主要内容
《中国上市公司市值分析月度报告(2026年8月)》,由清华大学全球证券市场研究院中国上市公司市值管理研究团队编制,报告分别从上市公司市值总体情况、上市公司主要市场板块分析、上市公司市值行业分析、上市公司市值省域分析、上市公司市值公司属性分析、上市公司市值Top20分析、上市公司市值管理制度、分红、员工持股、股权激励、公司增持与回购事件分析、并购事件分析、美国上市公司市值情况和证券化率分析等领域进行了解读。本月新增市场融资情况。注:除有特殊说明外,本报告市值默认为A股(含限售股)市值,不含B、H股等。
(一)上市公司市值总体情况方面
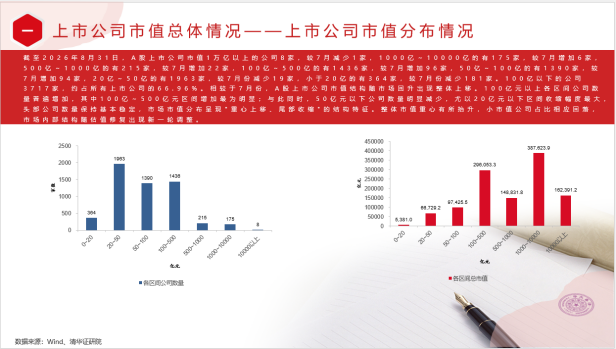
报告显示,截至2026年8月31日,中国A股上市公司总数为5551家,总市值为116.60万亿元,较7月份(110.57万亿元)增加6.03万亿元(+5.46%),市场整体呈现回升向好的运行态势。相比于总市值116.60万亿元,A股流通市值为101.29万亿元,非流通市值为15.31万亿元(占总市值13.13%)。A股流通市值较2026年7月份(96.68万亿元)增加4.61万亿元(+4.77%),流通市值同步明显回升,再次回归百万水平。今年累计上市102家,退市21家,其中8月上市17家,退市0家。总股本与流通股本之间的差额较历史高位有所收窄,但仍高于2015年的低点水平,市场流通效率持续改善。上市公司平均市盈率约为21.95,较7月份(22.47)下降2.30%,平均市净率约为1.873,较7月(1.823)上升2.71%,估值指标走势分化,市盈率随盈利端修复有所回落,市净率则随市值回升同步抬升。A股上市公司市值1万亿以上的公司8家,较7月减少1家,1000亿~10000亿的有175家,较7月增加6家,500亿~1000亿的有215家,较7月增加22家,100亿~500亿的有1436家,较7月增加96家,50亿~100亿的有1390家,较7月增加94家,20亿~50亿的有1963家,较7月份减少19家,小于20亿的有364家,较7月份减少181家。100亿以下的公司3717家,约占所有上市公司的66.96%。相较于7月份,A股上市公司市值结构随市场回升出现整体上移。100亿元以上各区间公司数量普遍增加,其中100亿~500亿元区间增加最为明显;与此同时,50亿元以下公司数量明显减少,尤以20亿元以下区间收缩幅度最大,头部公司数量保持基本稳定,市场市值分布呈现"重心上移、尾部收缩"的结构特征。整体市值重心有所抬升,小市值公司占比相应回落,市场内部结构随估值修复出现新一轮调整。

(二)上市公司市值主要市场板块分析方面
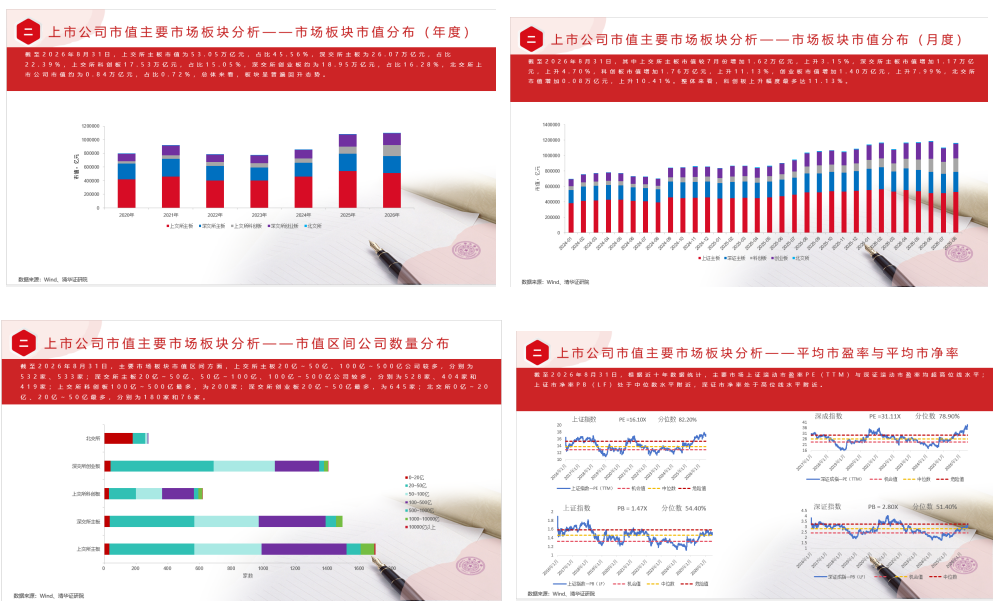
上市市场板块方面,上交所主板市值为53.05万亿元,占比45.56%,深交所主板为26.07万亿元,占比22.39%,上交所科创板17.53万亿元,占比15.05%,深交所创业板约为18.95万亿元,占比16.28%,北交所上市公司市值约为0.84万亿元,占比0.72%,总体来看,板块呈普遍回升态势。其中上交所主板市值较7月份增加1.62万亿元,上升3.15%,深交所主板市值增加1.17万亿元,上升4.70%,科创板市值增加1.76万亿元,上升11.13%,创业板市值增加1.40万亿元,上升7.99%,北交所市值增加0.08万亿元,上升10.41%。整体来看,科创板上升幅度最多达11.13%。主要市场板块市值区间方面,上交所主板20亿~50亿、100亿~500亿公司较多,分别为532家、533家;深交所主板20亿~50亿、50亿~100亿、100亿~500亿公司较多,分别为528家、404家和419家;上交所科创板100亿~500亿最多,为200家;深交所创业板20亿~50亿最多,为645家;北交所0亿~20亿、20亿~50亿最多,分别为180家和76家。根据近十年数据统计,主要市场上证滚动市盈率PE(TTM)与深证滚动市盈率均超高位线水平;上证市净率PB(LF)处于中位数水平附近,深证市净率处于高位线水平附近。
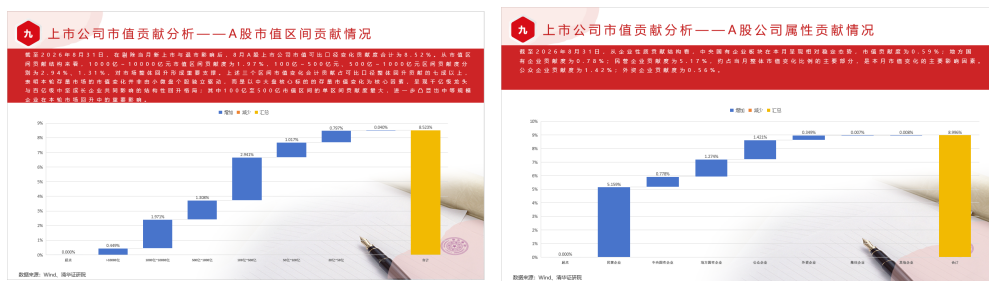
在剔除当月新上市与退市影响后,8月A股上市公司市值可比口径变化贡献度合计为8.52%。从市值区间贡献结构来看,1000亿~10000亿元市值区间贡献度为1.97%,100亿~500亿元、500亿~1000亿元区间贡献度分别为2.94%、1.31%,对市场整体回升形成重要支撑。上述三个区间市值变化合计贡献占可比口径整体回升贡献的七成以上,表明本轮存量市场的市值变化并非由小微盘个股独立驱动,而是以中大盘核心标的的存量市值变化为核心因素,呈现千亿级龙头与百亿级中坚成长企业共同影响的结构性回升格局;其中100亿至500亿市值区间的单区间贡献度最大,进一步凸显出中等规模企业在本轮市场回升中的重要影响。从企业性质贡献结构看,中央国有企业板块在本月呈现相对稳定态势,市值贡献度为0.59%;地方国有企业贡献度为0.78%;民营企业贡献度为5.17%,约占当月整体市值变化比例的主要部分,是本月市值变化的主要影响因素。公众企业贡献度为1.42%;外资企业贡献度为0.56%。
(三)上市公司市值行业分析方面
按行业(申万一级)分类,分析各板块占比最大行业,总市值(含A股、B股、H股)中,电子类市值24.21万亿元,占比18.44%;上交所主板,银行类市值15.71万亿元,占比23.91%;深交所主板,电子类4.28万亿元,占比15.87%;科创板,电子类12.62万亿元,占比67.21%;创业板,电子3.61万亿元,占比19.02%;北交所,机械设备0.16万亿元,占比19.1%。相较于7月份,机械设备类市值上升(+15.30%)、综合类(+10.11%)、农林牧渔类(+9.60%),食品饮料类下降(-4.18%)、美容护理类(-2.35%)、公用事业类(-2.13%)。按行业(申万一级)分类,公司数量分布,全部公司中,机械设备类增加5家、电子类增加4家、基础化工类增加3家;上交所主板,基础化工139家;深交所主板,基础化工129家;科创板,电子类160家;创业板,机械设备196家;北交所,机械设备类73家。按行业(申万一级)分类,总市值(A股含限售股)中,电子类市值23.63万亿元,占比20.29%,蝉联首位,市值较7月(20.94万亿元)上升12.82%;其次是银行类,市值11.14万亿元,较7月(10.97万亿元)上升1.51%,占比9.56%;第三为电力设备类,市值7.56万亿元,占比6.49%,市值较7月(7.52万亿元)上升0.55%。与7月份相比,机械设备类上升17.35%,电子类也有12.82%的涨幅。按行业(申万一级)分类,总上市公司数量(A股含限售股)中,排名前三的行业为:机械设备类、电子类和医药生物类。其中,机械设备类613家,占比11.04%;电子类518家,占比9.33%;医药生物类504家,占比9.08%。较7月份,多个行业公司数量有所增加,机械设备类增加5家、电子类增加4家。按行业(申万一级)市盈率情况,本月多数行业市盈率上升,电子类上升15.71%,煤炭类上升12.21%,综合类上升11.98%;本月部分行业下降,其中,食品饮料类下降4.38%,美容护理类下降3.27%,公用事业类下降2.15%;建筑装饰(13.38)、银行(6.28)和非银金融类(11.59)市盈率较低,为15以下。与去年同比之下,农林牧渔、煤炭和综合为上升幅度最大的三个行业,农林牧渔类同比上升124.29%,煤炭类同比上升78.02%,综合类同比上升57.17%。按行业(申万一级)市净率情况,本月较7月份多数行业有所上升,农林牧渔类涨幅为13.36%,煤炭类涨幅为10.96%,机械设备类涨幅为10.44%;本月部分行业有所下降,美容护理类降幅为3.59%,银行类降幅为1.92%,非银金融类降幅为1.74%。房地产(0.80)、建筑装饰(0.69)和银行(0.51)市净率较低,为1以下。通信类同比上升35.86%,煤炭类同比上升35.00%,美容护理类同比下降34.59%。


(四)上市公司市值省域分析方面
上市公司数量省域分布方面,广东省、浙江省、江苏省排名前列,均超过700家,分别为902家、753家和736家,占比16.25%、13.57%、13.26%。北京市、上海市分别为484家和449家,占比8.72%、8.09%。上市公司市值省域分布方面,北京市、广东省、江苏省排名前列,其中北京市、广东省市值均超过10万亿,分别为23.74万亿、19.44万亿,江苏省市值10.53万亿。相较于7月份,湖北省市值出现大幅提升,涨幅为12.17%。结合上市公司数量,贵州、北京等省域的上市公司平均市值规模靠前,北京市上市公司平均市值490.52亿元,贵州省上市公司平均市值仍处于较高水平。上市公司市值区间省域分布方面,小于20亿区间江苏省最多,为59家;20亿~50亿区间浙江最多为316家,50亿~100亿和100亿~500 亿区间均为广东省数量最多,分别为246家和259家;500亿~1000亿区间广东最多,为28家;1000亿~10000亿区间北京最多,为37家;10000亿以上区间北京最多,为4家。

(五)上市公司市值公司属性分析方面
报告显示,截至2026年8月31日,民营企业总市值约为48.03万亿,中央国有企业约为28.30万亿,地方国企约为20.04万亿,其中,民营企业市值占上市公司总市值约为41.19%,国企市值合计约为48.34万亿,占比约为41.46%,公众企业市值约为15.72万亿,占比13.50%。较7月份,民营企业市值上升8.16%,中央国有企业市值上升2.06%,地方国有企业市值上升2.28%,公众企业上升6.83%,外资企业上升10.86%,集体企业下降0.21%,其他企业上升6.14%。市值区间公司属性分布情况方面,500亿以下均为民营企业较多,其中小于20亿、20亿~50亿、50亿~100亿、100亿~500亿区间分别为309家、1388家、866家、778家,占比分别为84.89%、70.71%、62.30%、54.18%;500亿以上均为国有企业较多,其中500亿~1000亿、1000亿~10000亿、10000亿以上区间分别为87家、85家、5家,占比分别为40.47%、48.57%、62.50%。

(六)上市公司市值Top20公司情况
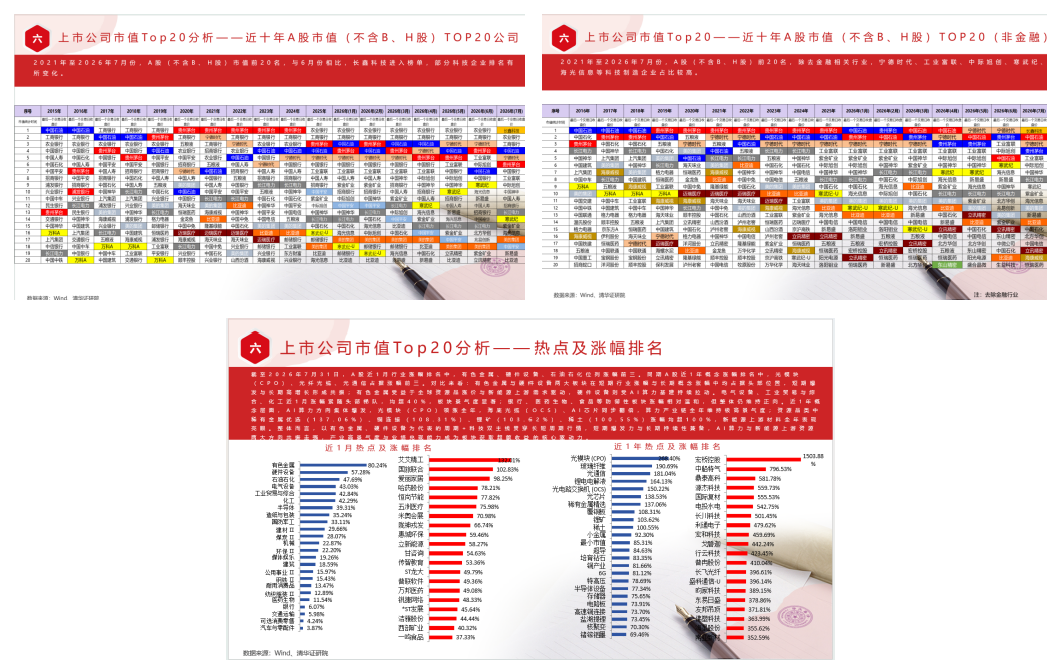
按总市值(包含A、B、H股)排名的前20家公司,入围门槛为6959亿元。长鑫科技、工商银行、农业银行、建设银行、中国石油排名靠前,其中总市值超万亿公司合计14家。整体前20家中,国有企业11家,民营企业4家,公众企业5家。2021年至2026年8月份总市值(包含A、B、H股)前20名,与7月份相比,中芯国际进入榜单,长江电力退出榜单。2021年至2026年8月份总市值(包含A、B、H股)前20名,除去金融相关行业,电子、通信、石油石化等行业公司较多。较7月份,中国海油、中国神华、寒武纪等企业排名有所提升。按A股(不含B、H股)市值排名的前20家公司,入围门槛为5304亿元,长鑫科技、农业银行、工商银行、中国石油、贵州茅台排名靠前,超过万亿市值的共计8家。前20家中,中央国有企业8家,占比40%;民营企业5家,公众企业5家,地方国有企业2家。2021年至2026年8月份,A股(不含B、H股)市值前20名,与7月份相比,中国石化进入榜单,比亚迪退出榜单。2021年至2026年8月份,A股(不含B、H股)前20名,除去金融相关行业,宁德时代、工业富联、中际旭创、寒武纪、海光信息等科技制造企业占比较高。
A股近1月热点涨幅排名中,光通信、光模块(CPO)、覆铜板位列涨幅前三,涨幅分别达32.33%、30.08%、28.40%。同期A股近1年热点涨幅排名中,六氟化钨、培育钻石、覆铜板占据涨幅前三,涨幅分别高达152.68%、146.59%、140.16%。对比来看:覆铜板、光模块(CPO)两大概念在近1月与近1年榜单中双双进入前三,其中覆铜板短长两榜均列第三,光通信近1月居首、近1年位列前十,光电路交换机(OCS)、氮化铝亦两榜同步靠前,短期爆发与长期高增长形成共振;光通信产业链受益于AI算力基建对高速光互联、高频高速板材的持续拉动,半导体材料与存储板块则受先进制程扩产与国产替代加速的共同驱动。近1年概念层面,半导体与存储产业链集体爆发,六氟化钨(152.68%)领涨全年,氮化铝(138.90%)、半导体设备(131.41%)、长鑫存储(129.91%)、光模块(CPO)(129.61%)、磷化铟(104.36%)、光电路交换机(OCS)(102.73%)同步翻倍,算力与半导体材料产业链全年维持极高景气度;新材料方向培育钻石(146.59%)、覆铜板(140.16%)涨幅均超140%,超硬材料(96.80%)、玻璃纤维(91.85%)、电子布(87.74%)紧随其后。整体而言,以光通信、算力硬件为代表的AI算力主线贯穿长短周期行情,半导体材料与存储产业链成为全年最强主线,短期爆发力与长期持续性兼备,AI算力基建与半导体国产替代两大方向共振走强,产业高景气度与业绩兑现能力成为板块获取超额收益的核心驱动力。

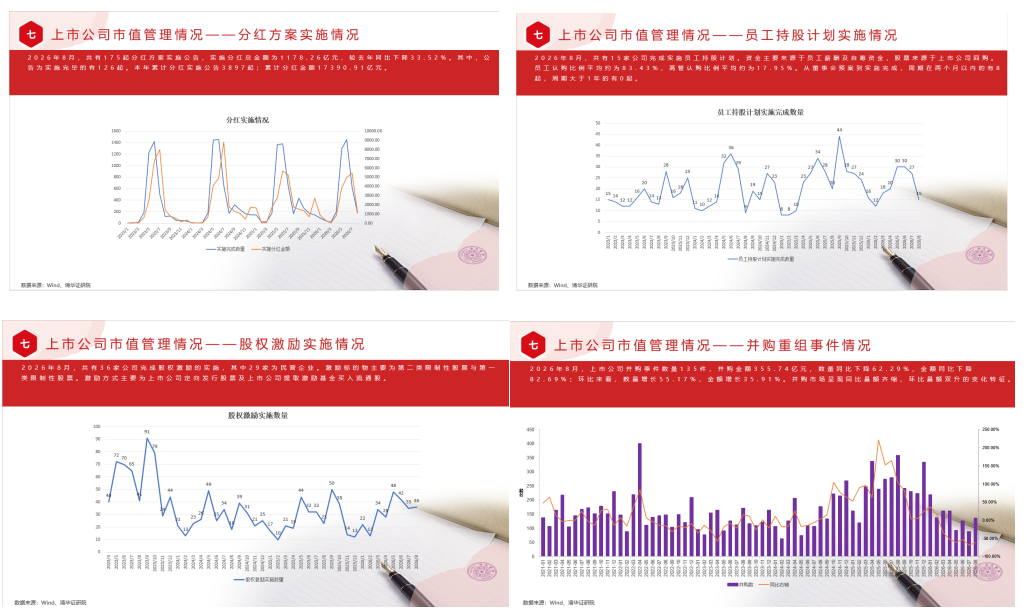
上市公司市值管理工具使用情况:
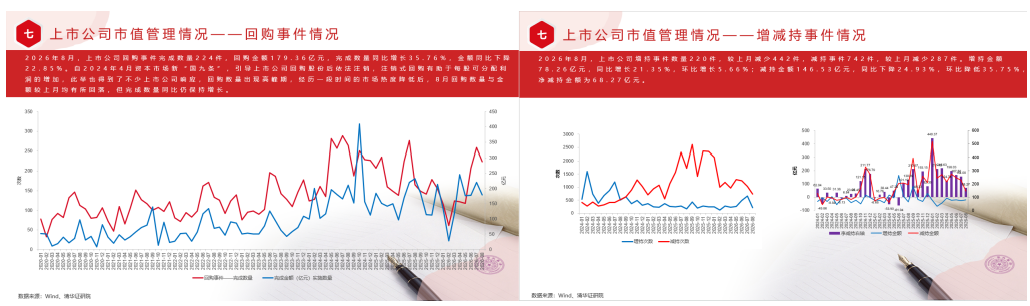
根据wind内地股票专题统计,2026年8月,共有175起分红方案实施公告,实施分红总金额为1178.26亿元,较去年同比下降33.52%。其中,公告为实施完毕的有126起。本年累计分红实施公告3897起;累计分红金额17390.91亿元。2026年8月,共有15家公司完成实施员工持股计划。资金主要来源于员工薪酬及自筹资金,股票来源于上市公司回购。员工认购比例平均约为83.43%,高管认购比例平均约为17.95%。从董事会预案到实施完成,周期在两个月以内的有8起,周期大于1年的有0起。2026年8月,共有36家公司完成股权激励的实施,其中29家为民营企业。激励标的物主要为第二类限制性股票与第一类限制性股票。激励方式主要为上市公司定向发行股票及上市公司提取激励基金买入流通股。2026年8月,上市公司并购事件数量135件,并购金额355.74亿元,数量同比下降62.29%,金额同比下降82.69%;环比来看,数量增长55.17%,金额增长35.91%。并购市场呈现同比量额齐缩、环比量额双升的变化特征。2026年8月,上市公司回购事件完成数量224件,回购金额179.36亿元,完成数量同比增长35.76%,金额同比下降22.85%。自2024年4月资本市场新“国九条”,引导上市公司回购股份后依法注销,注销式回购有助于每股可分配利润的增加,此举也得到了不少上市公司响应,回购数量出现高峰期,经历一段时间的市场热度降低后,8月回购数量与金额较上月均有所回落,但完成数量同比仍保持增长。2026年8月,上市公司增持事件数量220件,较上月减少442件,减持事件742件,较上月减少287件。增持金额78.26亿元,同比增长21.35%,环比增长5.66%;减持金额146.53亿元,同比下降24.93%,环比降低35.75%,净减持金额为68.27亿元。
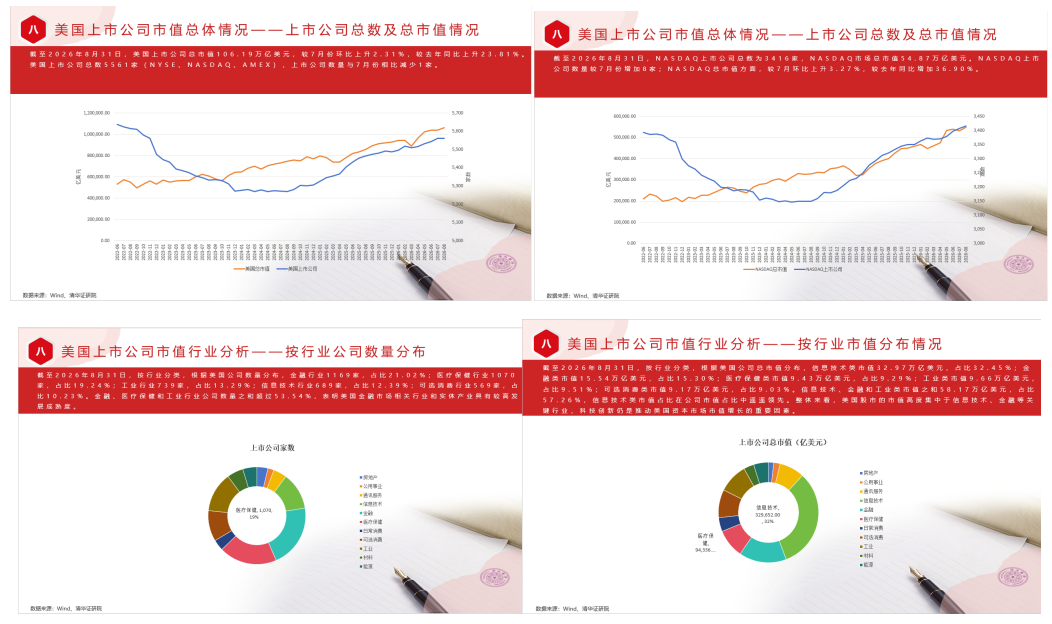
(八)美国上市公司市值总体情况
美国上市公司总市值106.19万亿美元,较7月份环比上升2.31%,较去年同比上升23.81%。美国上市公司总数5561家(NYSE、NASDAQ、AMEX),上市公司数量与7月份相比减少1家。NASDAQ上市公司总数为3416家,NASDAQ市场总市值54.87万亿美元。NASDAQ上市公司数量较7月份增加8家;NASDAQ总市值方面,较7月环比上升3.27%,较去年同比增加36.90%。按行业分类,根据美国公司数量分布,金融行业1169家,占比21.02%;医疗保健行业1070家,占比19.24%;工业行业739家,占比13.29%;信息技术行业689家,占比12.39%;可选消费行业569家,占比10.23%。金融、医疗保健和工业行业公司数量之和超过53.54%,表明美国金融市场相关行业和实体产业具有较高发展成熟度。按行业分类,根据美国公司总市值分布,信息技术类市值32.97万亿美元,占比32.45%;金融类市值15.54万亿美元,占比15.30%;医疗保健类市值9.43万亿美元,占比9.29%;工业类市值9.66万亿美元,占比9.51%;可选消费类市值9.17万亿美元,占比9.03%。信息技术、金融和工业类市值之和58.17万亿美元,占比57.26%,信息技术类市值占比在公司市值占比中遥遥领先。整体来看,美国股市的市值高度集中于信息技术、金融等关键行业,科技创新仍是推动美国资本市场市值增长的重要因素。
作为美股信息技术行业的核心支柱,英伟达、微软、苹果、亚马逊、谷歌、脸书(Meta)、特斯拉七家代表性科技公司,截至2026年8月31日,市值表现方面,七家龙头企业市值较7月多数上涨。其中特斯拉市值回升幅度最大,从7月末的12291.39亿美元升至14532.36亿美元,环比增长18.23%;英伟达、微软市值环比分别增长9.52%、9.16%;脸书(Meta)、苹果市值环比分别增长2.81%、2.47%;亚马逊、谷歌市值环比分别下降4.32%、5.82%。七家企业合计市值仍占据美股信息技术行业的核心权重,延续了美股市值向科技龙头集中的长期特征。估值层面,板块估值随市值与盈利变化出现分化。特斯拉市盈率从322.95倍升至382倍,环比上升18.29%;谷歌、微软、苹果市盈率环比分别上升9.86%、9.30%、2.56%;英伟达、亚马逊、脸书(Meta)市盈率环比分别下降9.32%、4.38%、13.57%,脸书(Meta)降至18.0倍。整体来看,七朵金花8月呈现"市值普遍回升、估值走势分化"格局,盈利兑现能力仍是估值走势的核心分水岭。

(九)证券化率总体情况
截至2026年8月31日,国内总体证券化率为83.17%,证券化率按省份(包含直辖市),其中北京、广东、海南、西藏、青海、上海、浙江、安徽、福建、贵州、宁夏、天津超过100%,分别为594%、275%、228%、212%、208%、193%、172%、164%、150%、111%、110%、104%。其中山西、黑龙江、重庆、广西低于40%,分别为36%、35%、33%、19%。证券化率按地级市(包含直辖市)Top50,入围门槛为长沙市证券化率80%,共计31个城市证券化率超过100%,其中北京市、宁德市、合肥市、深圳市、海西蒙古族藏族自治州、遵义市、潮州市证券化率超过300%,分别为594%、451%、366%、337%、321%、313%、309%。剥离单一行业龙头企业对当地证券化率的高估效应后,剥离后证券化率按地级市(包含直辖市)Top50,入围门槛为中山市证券化率64%,共计20个城市证券化率超过100%,其中北京市、深圳市、上海市、烟台市、海口市共5个城市证券化率超过150%,分别为594%、337%、193%、173%、171%。值得关注的是,合肥市证券化率在8月份进一步升至366%,稳居全国第三,主要受益于长鑫存储上市的持续带动。长鑫上市不仅强化了合肥作为半导体产业重镇的资本市场地位,也对当地证券化率整体水平与产业经济发展形成持续的龙头带动效应。

(十)市场融资情况
2026年8月,A股市场股权融资(含IPO、增发、配股、可转债)共计58家,融资金额717.58亿元,金额同比增长205.66%,环比下降52.07%。分方式看,IPO融资17家、金额219.85亿元;增发融资25家、金额269.16亿元,为当月融资规模最大的方式;可转债发行16只、金额228.57亿元;配股本月无实施。2026年1月至8月,A股市场股权融资累计307家、金额6879.58亿元,其中IPO102家。分拆上市方面,8月A股公司分拆上市1起。整体来看,8月股权融资金额环比回落主要受7月高基数影响,同比仍大幅多增,增发与可转债合计占当月融资额的六成以上,与IPO共同构成多元融资格局,资本市场服务实体经济的直接融资功能保持稳定。
